Acreedor proveedor diferencia en restauración
Acreedor proveedor diferencia en restauración
Escrito por Arnau Rosell, CEO de Foodlus

Un proveedor es un tipo de acreedor vinculado principalmente a bienes y existencias, normalmente en la cuenta 400, mientras que acreedor es la categoría más amplia que incluye servicios, normalmente en la cuenta 410. En España, la diferencia entre ambos depende de la naturaleza de la deuda según el Plan General de Contabilidad.
La duda aparece a menudo al cerrar el mes: llega una factura con un tótem, una licencia de software, la instalación y el mantenimiento, todo emitido por el mismo tercero. El equipo la aprueba como una única compra, pero esa decisión puede cambiar la lectura del margen, el coste operativo y los vencimientos pendientes. En restauración, donde conviven alimentos, TPV, pagos, alquileres y servicios digitales, el nombre del proveedor no basta para decidir la cuenta.
La pregunta útil no es quién ha enviado la factura, sino qué está comprando realmente el restaurante y para qué se utiliza cada componente. La respuesta práctica suele exigir separar las líneas de una misma factura, conservar el desglose contractual y coordinar el criterio con la asesoría.
Cuenta | Naturaleza | Ejemplo en restauración | Tratamiento habitual |
|---|---|---|---|
400, Proveedores | Bienes, mercancías y existencias vinculadas a la actividad comercial | Alimentos, bebidas, materias primas o equipos destinados a venta, integración o producción | Deuda comercial asociada a compras y existencias |
410, Acreedores por prestaciones de servicios | Servicios recibidos y gastos auxiliares | Asesoría, limpieza, hosting, mantenimiento, instalación o telecomunicaciones | Obligación por servicios y gastos operativos |
Índice
El error que cometen la mayoría de grupos de restauración
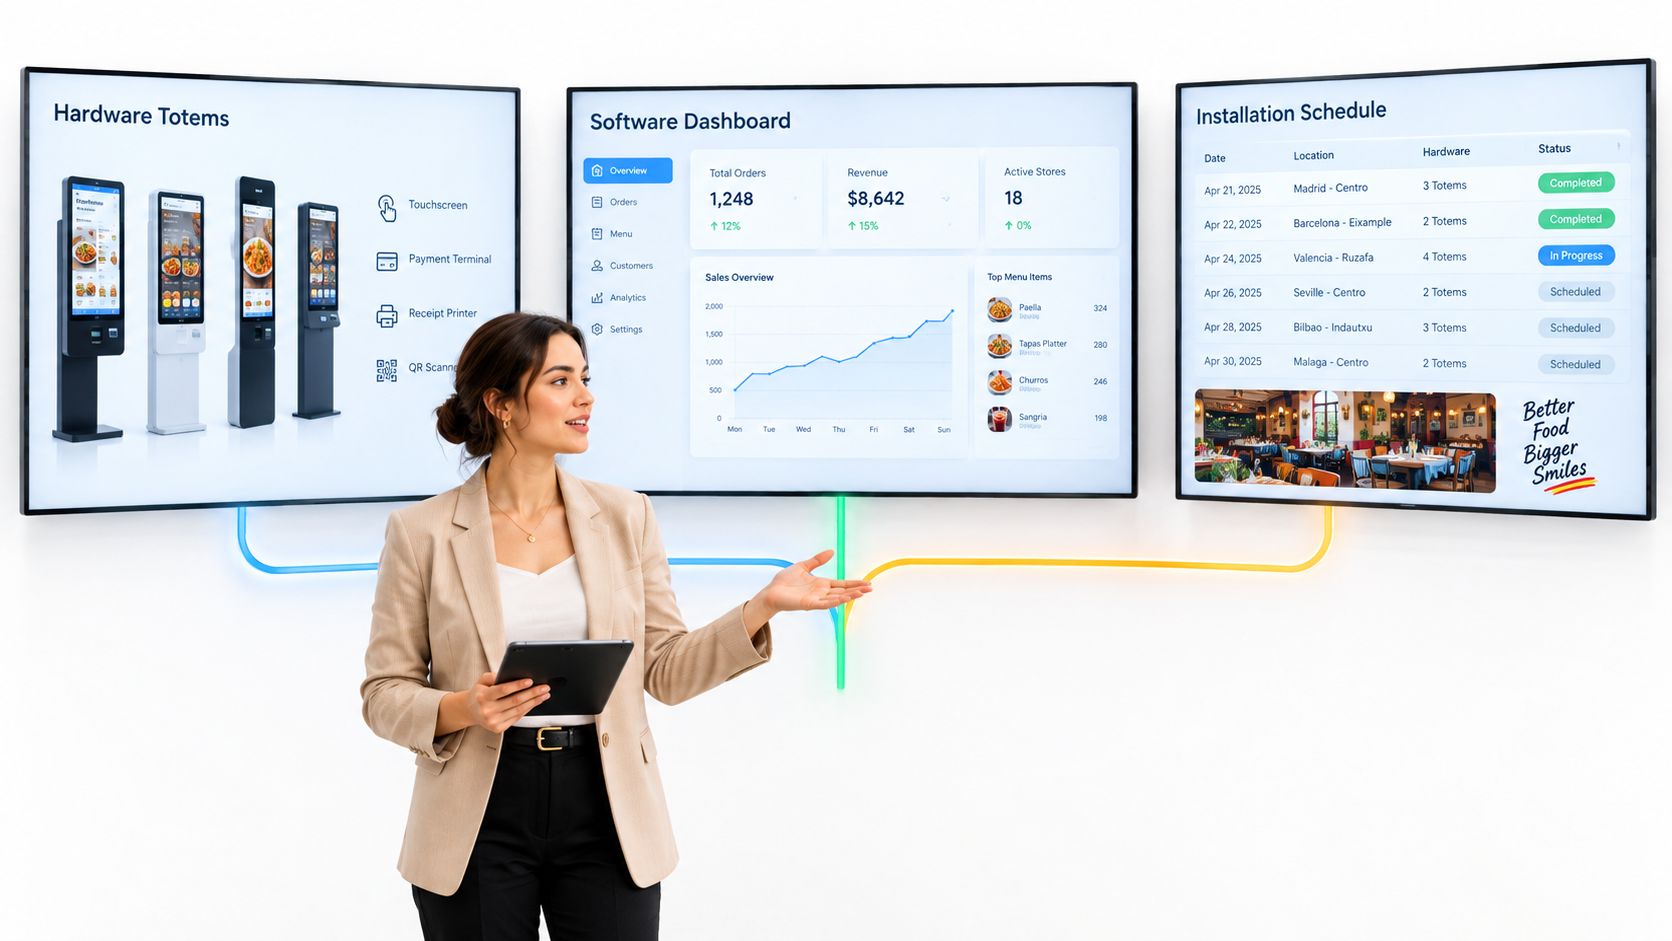
Son las nueve de la noche y el equipo de administración de una cadena está intentando cerrar varias aperturas y reformas a la vez. En una bandeja de entrada aparece una factura tecnológica. Incluye tótems para los locales, una licencia de software, la conexión con el TPV y la instalación. Como el documento tiene un único emisor y un único vencimiento, alguien lo registra entero como proveedor.
La decisión parece eficiente. También puede ser equivocada.
Cuando todos los conceptos entran en la cuenta 400, el restaurante deja de distinguir entre el bien adquirido y los servicios que permiten ponerlo en funcionamiento. El coste de los equipos se mezcla con la suscripción, la configuración y el soporte. Al analizar el margen, el responsable puede interpretar que la compra de mercancía o equipamiento pesa más de lo que corresponde, mientras que los gastos operativos quedan ocultos dentro de las compras.
El problema aparece en el cierre
El descuadre suele hacerse visible cuando contabilidad compara la factura con el contrato, el pedido y la recepción de los equipos. El albarán acredita que llegaron los tótems, pero no demuestra por sí solo que el servicio de instalación se haya completado ni que la licencia corresponda al mismo periodo.
Una factura mixta también complica la imputación por local. El hardware puede asignarse a una apertura concreta, mientras que el software y el mantenimiento deben distribuirse según el periodo contratado o el centro de coste correspondiente. Si todo se registra con una sola naturaleza, los informes operativos pierden precisión.
Regla práctica: una contraparte comercial puede ser única, pero la deuda no tiene por qué compartir una única clasificación contable.
El error no consiste en trabajar con el mismo tercero en el ERP. Lo que falla es confundir la ficha comercial con la cuenta contable. El proveedor es la relación que el grupo mantiene con la empresa emisora; la clasificación entre proveedor y acreedor depende de la naturaleza económica de cada obligación.
Para un restaurante con varias ubicaciones, esta diferencia afecta a decisiones muy concretas. El gerente necesita saber cuánto cuesta adquirir o instalar un activo, cuánto se paga por servicios recurrentes y qué compromisos seguirán apareciendo después de la apertura. Sin ese desglose, la contabilidad describe la factura, pero no explica bien la operación.
Qué dice el Plan General de Contabilidad español
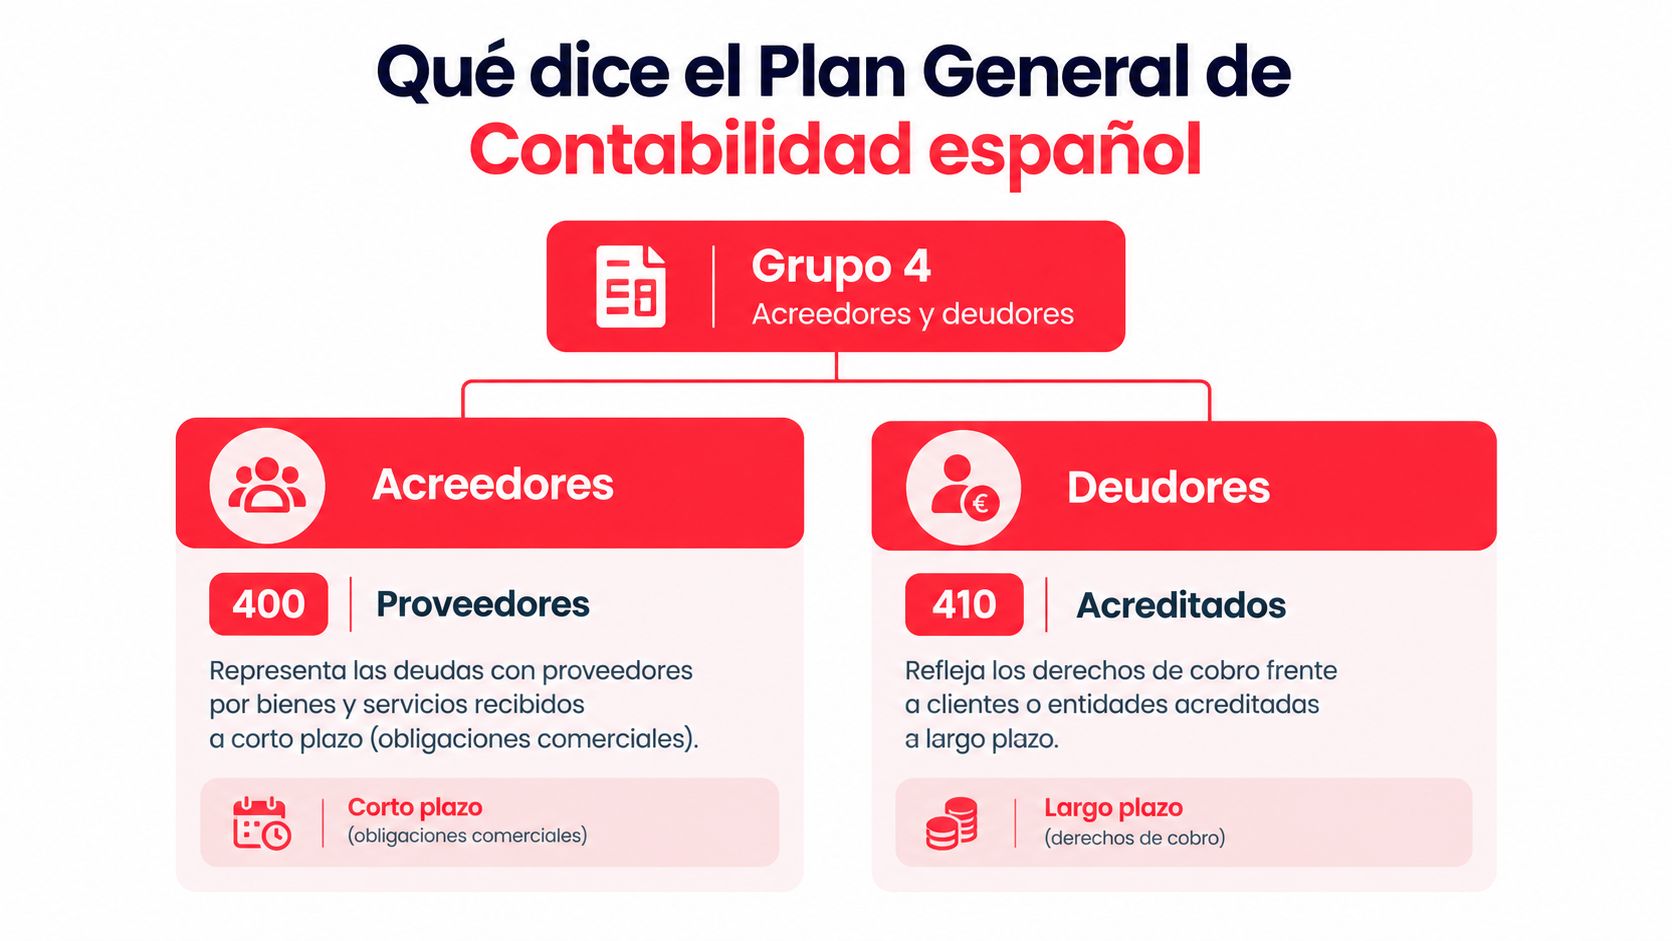
El Plan General de Contabilidad sitúa proveedores y acreedores dentro del grupo 4, Acreedores y deudores por operaciones comerciales, pero no los trata como una única cuenta. La cuenta 400, Proveedores, registra las deudas con suministradores de mercancías y otros bienes vinculados al grupo 3 de existencias, según el Plan General de Contabilidad publicado por el BOE.
La cuenta 400 puede desplegarse en subcuentas con funciones específicas. La 401 recoge efectos comerciales a pagar, la 403 identifica deudas con empresas del grupo, la 406 se relaciona con envases y embalajes a devolver y la 407 registra anticipos a proveedores. Estas subcuentas no cambian la idea central, pero ayudan a describir mejor la operación y su estado.
La cuenta 410, Acreedores por prestaciones de servicios, se utiliza cuando la obligación nace de un servicio recibido. La 411 recoge efectos comerciales asociados y la 419 se refiere a operaciones en común. En el día a día de un restaurante, la asesoría, el mantenimiento, la limpieza, el hosting o una instalación subcontratada suelen analizarse desde esta categoría.
La naturaleza de la deuda manda
El criterio no es la forma de la factura ni el nombre comercial del emisor. Un mismo tercero puede vender equipos y prestar servicios. En ese caso, la cuenta debe reflejar la naturaleza económica de cada parte, siempre que el contrato y la documentación permitan justificar el desglose.
La diferencia también se relaciona con el devengo. Si el restaurante ya ha recibido el bien o ha consumido el servicio, la obligación debe reflejarse en el periodo correspondiente aunque la factura llegue más tarde. Para las facturas pendientes de recibir o formalizar, el PGC contempla la 4009 para proveedores y la 4109 para acreedores por servicios.
Esto exige que el circuito de aprobación conserve pruebas distintas. La entrada de almacén y el albarán sirven para verificar una compra de bienes. Un contrato, un parte de trabajo o la aceptación de un hito ayudan a acreditar un servicio. El ERP puede mantener un solo tercero, pero necesita reglas que asignen cada línea a su cuenta y centro de coste.
Comparación práctica entre cuentas 400 y 410
En restauración, la cuenta 400 suele estar cerca del producto que se vende o se transforma. Los alimentos, las bebidas, las materias primas y otros bienes incorporados directamente a la actividad comercial se analizan como compras a proveedores. Si una empresa adquiere un componente para integrarlo en una solución que comercializa o instala como parte de su actividad, también debe valorarse su naturaleza concreta.
La cuenta 410 se utiliza para servicios auxiliares o gastos generales. Ahí suelen encajar el alquiler, los seguros, la asesoría, la electricidad, las telecomunicaciones, el hosting, la limpieza y el mantenimiento. La clasificación no depende de que el servicio sea imprescindible para operar. Depende de que la obligación proceda de un servicio y no de una compra de existencias.
Cuenta | Naturaleza | Ejemplo en restaurante | Impacto en márgenes |
|---|---|---|---|
400 | Bienes, mercancías y elementos vinculados al proceso comercial o productivo | Alimentos, bebidas, envases, materias primas y determinados equipos adquiridos para venta, integración o producción | Ayuda a analizar compras, coste directo y rotación de existencias |
410 | Servicios recibidos y gastos operativos auxiliares | Alquiler, limpieza, asesoría, electricidad, telecomunicaciones, hosting, instalación y mantenimiento | Permite controlar estructura, recurrencia y gasto operativo |
4009 | Bienes recibidos cuya factura aún está pendiente | Mercancía entregada al local sin factura formalizada | Evita omitir compras devengadas al cierre |
4109 | Servicios recibidos aún no facturados | Mantenimiento realizado o instalación aceptada sin factura recibida | Refleja el gasto y la obligación en el periodo correcto |
Qué cambia en la gestión
Si el grupo separa ambas cuentas, puede observar el coste directo de adquisición sin mezclarlo con la estructura operativa. Esa separación ayuda a interpretar el margen bruto y a localizar servicios recurrentes que se han contratado sin quedar reflejados claramente en el presupuesto.
Registrar alquileres, asesoría o mantenimiento como compras no convierte el gasto en una compra de mercancía. Solo desplaza la información a una categoría menos útil para el análisis. La contabilidad sigue teniendo un saldo, pero el gerente recibe una explicación peor de cómo se consume el dinero.
La clasificación tampoco debe convertirse en una automatización ciega. Un equipo destinado al uso interno puede requerir un análisis distinto al de un bien comprado para vender, integrar o producir. En operaciones dudosas, la decisión debe documentarse y validarse con la asesoría, especialmente si el contrato combina suministro, instalación y servicios posteriores.
El caso híbrido y las facturas mixtas como la de Foodlus
Una solución de autoservicio reúne varias obligaciones en un mismo proyecto. El restaurante puede recibir un tótem, un terminal de pago, una licencia, la integración con el TPV, la instalación, la formación y el mantenimiento. El emisor es uno, pero la naturaleza económica no es uniforme.
La solución correcta no consiste en escoger entre 400 y 410 para toda la factura. Consiste en desglosar las líneas antes de contabilizarlas. El hardware y los componentes destinados a venta, integración o producción pueden analizarse como deuda con proveedores de bienes. El software, la instalación, la formación, la integración y el mantenimiento suelen corresponder a servicios, por lo que se analizan como acreedores por prestaciones de servicios.
Cómo revisar una factura mixta
Separar las líneas económicas. Identifica el equipo físico, las licencias, las cuotas, la instalación, la configuración, la formación y el mantenimiento. Si el documento agrupa conceptos, solicita un desglose contractual o una factura corregida.
Determinar el uso del hardware. No basta con leer “terminal” o “pantalla”. Valora si el bien se compra para venderlo, integrarlo en una solución comercial, incorporarlo a la actividad o utilizarlo como activo interno. El uso y la naturaleza de la operación deben quedar documentados.
Asignar los servicios a la 410. La licencia, el soporte, la instalación subcontratada y la integración con el TPV suelen representar servicios recibidos. La suscripción debe analizarse también por su periodo de cobertura, especialmente cuando cruza el cierre mensual.
Mantener un único tercero si conviene. No hace falta crear varias fichas para la misma empresa. Es preferible conservar una relación comercial única y separar las cuentas, centros de coste, impuestos, vencimientos y evidencias por línea.
Revisar el tratamiento con asesoría. Las operaciones híbridas pueden tener implicaciones de inmovilizado, existencias, periodificación y pago. El responsable contable debe validar el criterio antes de convertirlo en una regla automática para todos los locales.
La buena automatización no decide por el nombre del proveedor. Lee el desglose, identifica la naturaleza y conserva la trazabilidad.
El mismo método sirve para un paquete de TPV, una renovación de red o una reforma tecnológica. Si el proveedor solo entrega un documento global, el equipo debe pedir la información que necesita para contabilizar con criterio. La rapidez de aprobación no compensa un registro que después obligue a reconstruir el coste durante el cierre.
Por qué confundir 400 y 410 cuesta dinero real
Registrar una factura de servicios en la 400 puede inflar artificialmente el coste de compras y reducir la claridad del margen bruto. El restaurante no ha pagado más por sus alimentos, pero el informe puede sugerirlo porque ha colocado instalación, soporte o software dentro de una categoría asociada a compras y existencias.
Ese error también afecta a la lectura de la operación. Un gerente que ve crecer las compras puede renegociar con proveedores de alimentos cuando el problema real está en cuotas tecnológicas, mantenimiento o servicios recurrentes. La decisión de precios, el control del coste y la previsión de caja se apoyan entonces en una distribución deficiente.
Para revisar la relación entre compras, escandallos y rentabilidad por producto, conviene conectar esta clasificación con el escandallo de costes en restauración. El escandallo no sustituye a la contabilidad, pero necesita datos bien separados para que el coste directo no absorba gastos que pertenecen a otra capa del negocio.
El periodo medio de pago requiere otra lectura
La normativa de pagos comerciales trata el concepto de acreedor comercial de forma más amplia que la cuenta de proveedores. La Resolución del Instituto de Contabilidad y Auditoría de Cuentas de 29 de enero de 2016 considera proveedores a los acreedores comerciales del pasivo corriente por deudas con suministradores de bienes o servicios, y para los plazos legales engloba tanto proveedores como acreedores varios por esas deudas, según la resolución consolidada del BOE sobre el periodo medio de pago.
La misma norma excluye determinadas obligaciones, entre ellas las deudas por adquisición de inmovilizado y los acreedores por arrendamiento financiero, porque no constituyen operaciones comerciales ordinarias a estos efectos. Por eso, el equipo no debe calcular el periodo medio de pago sumando sin criterio todo lo que aparece en cuentas por pagar.
El desglose ayuda a distinguir la obligación comercial de otros compromisos. También permite detectar servicios no presupuestados, confirmar vencimientos y acelerar la conciliación. La cuenta correcta no es un detalle de presentación, es una condición para que los informes respondan a preguntas de gestión.
Gestión del flujo de facturas y FACe
La clasificación contable empieza antes del asiento. Una factura debe llegar con su pedido, la evidencia de recepción, el centro de coste, las condiciones de pago y la persona responsable de aprobarla. Si el sistema solo identifica al tercero y el importe total, no podrá diferenciar correctamente una compra de alimentos de una cuota de software o una instalación.
FACe permite a los proveedores presentar facturas electrónicas gratuitamente a la Administración General del Estado, a prácticamente todas las comunidades autónomas, a Ceuta y Melilla y a cerca de 8.000 entidades locales adheridas, según los datos publicados por el Ministerio de Hacienda sobre facturas electrónicas presentadas mediante FACe. Para una empresa privada, el reto es organizar su propio circuito de recepción, validación, aprobación y pago.

Una ficha comercial, varias obligaciones
El ERP puede conservar una única ficha para el proveedor tecnológico, pero debe permitir líneas contables diferenciadas. En una factura mixta, cada línea debería llevar su cuenta, impuesto, vencimiento, local, centro de coste y estado de aprobación.
Ese diseño evita un problema habitual: el mismo tercero aparece como “proveedor” en la pantalla del sistema, aunque parte de la deuda corresponda a servicios. El usuario necesita ver ambas dimensiones sin duplicar la relación comercial.
El flujo recomendable es sencillo:
Recepción: guardar la factura junto con el pedido y el contrato.
Validación: comprobar que los bienes han llegado y que los servicios se han prestado.
Desglose: separar hardware, software, instalación, mantenimiento y otros conceptos.
Aprobación: enviar cada parte al responsable del local o del área correspondiente.
Pago: conservar el vencimiento y conciliar la liquidación con las cuentas registradas.
La facturación electrónica obligatoria en hostelería hace más importante esta disciplina, pero la tecnología por sí sola no resuelve la clasificación. Un documento digital mal parametrizado sigue generando un asiento incorrecto, solo que con mayor velocidad.
Recomendaciones para grupos de restauración
Un grupo con varios locales necesita una política que cualquier responsable pueda aplicar sin interpretar la factura desde cero. La política debe definir qué se considera compra de bienes, qué se considera servicio, cómo se tratan los equipos para uso interno y qué documentación se exige en cada caso.
Cuatro controles que funcionan
Parametriza por naturaleza, no por nombre del tercero. Crea reglas para alimentos, bebidas, envases, hardware, licencias, instalaciones, mantenimiento y servicios profesionales. El mismo emisor puede activar más de una regla.
Exige evidencias distintas. Para bienes, solicita pedido, albarán y entrada de almacén. Para servicios, conserva contrato, parte de trabajo, aceptación de hitos o confirmación del periodo cubierto.
Obliga a revisar las facturas mixtas. Si una factura combina equipo y servicio, el sistema debe detener el registro automático hasta que alguien confirme el desglose. Esta pequeña fricción evita correcciones mayores al cierre.
Compara 400 y 410 en la analítica. Observa compras y costes directos por un lado, y gastos operativos recurrentes por otro. Si una cuenta crece sin explicación, revisa contratos, renovaciones y centros de coste.
La coordinación periódica con la asesoría es especialmente útil cuando el grupo incorpora kioscos, nuevos canales digitales o soluciones conectadas al TPV. El criterio debe mantenerse estable entre locales, pero también debe poder actualizarse cuando cambia la naturaleza de una operación.
Para una cadena en expansión, la gestión de cadenas de restauración exige que las compras y los servicios se comparen con la misma lógica en todos los centros. Un informe uniforme no significa registrar todo igual. Significa aplicar el mismo criterio a operaciones equivalentes y conservar una explicación para las excepciones.
Preguntas frecuentes sobre clasificación contable
¿Dónde registro la comisión de un terminal de pago? Normalmente se analiza como un servicio o coste financiero según su naturaleza contractual, no como compra de mercancía. La asesoría debe confirmar la cuenta aplicable.
¿Y una suscripción mensual de software? Suele tratarse como un servicio recibido y controlarse en la 410, con atención al periodo cubierto.
¿Qué hago con una factura que combina hardware y software? Desglosa cada componente y asigna la cuenta según su naturaleza económica. No la registres entera por el nombre del proveedor.
¿Un proveedor que cobra al contado es acreedor? Si no queda deuda pendiente, no existe una obligación aplazada que controlar como saldo de proveedor o acreedor. Con pago aplazado, aparece temporalmente una deuda comercial.
¿Es igual que un acreedor financiero, fiscal o social? No. Esas obligaciones tienen una naturaleza distinta y no deben mezclarse automáticamente con las deudas comerciales ordinarias.
Foodlus reúne hardware, software, instalación y pagos para digitalizar la venta y la posventa sin sustituir el TPV que ya utiliza el restaurante. Si quieres revisar cómo encajar una solución tecnológica completa en el flujo operativo y contable de tus locales, visita Foodlus y solicita información para tu grupo.
Un proveedor es un tipo de acreedor vinculado principalmente a bienes y existencias, normalmente en la cuenta 400, mientras que acreedor es la categoría más amplia que incluye servicios, normalmente en la cuenta 410. En España, la diferencia entre ambos depende de la naturaleza de la deuda según el Plan General de Contabilidad.
La duda aparece a menudo al cerrar el mes: llega una factura con un tótem, una licencia de software, la instalación y el mantenimiento, todo emitido por el mismo tercero. El equipo la aprueba como una única compra, pero esa decisión puede cambiar la lectura del margen, el coste operativo y los vencimientos pendientes. En restauración, donde conviven alimentos, TPV, pagos, alquileres y servicios digitales, el nombre del proveedor no basta para decidir la cuenta.
La pregunta útil no es quién ha enviado la factura, sino qué está comprando realmente el restaurante y para qué se utiliza cada componente. La respuesta práctica suele exigir separar las líneas de una misma factura, conservar el desglose contractual y coordinar el criterio con la asesoría.
Cuenta | Naturaleza | Ejemplo en restauración | Tratamiento habitual |
|---|---|---|---|
400, Proveedores | Bienes, mercancías y existencias vinculadas a la actividad comercial | Alimentos, bebidas, materias primas o equipos destinados a venta, integración o producción | Deuda comercial asociada a compras y existencias |
410, Acreedores por prestaciones de servicios | Servicios recibidos y gastos auxiliares | Asesoría, limpieza, hosting, mantenimiento, instalación o telecomunicaciones | Obligación por servicios y gastos operativos |
Índice
El error que cometen la mayoría de grupos de restauración
Son las nueve de la noche y el equipo de administración de una cadena está intentando cerrar varias aperturas y reformas a la vez. En una bandeja de entrada aparece una factura tecnológica. Incluye tótems para los locales, una licencia de software, la conexión con el TPV y la instalación. Como el documento tiene un único emisor y un único vencimiento, alguien lo registra entero como proveedor.
La decisión parece eficiente. También puede ser equivocada.
Cuando todos los conceptos entran en la cuenta 400, el restaurante deja de distinguir entre el bien adquirido y los servicios que permiten ponerlo en funcionamiento. El coste de los equipos se mezcla con la suscripción, la configuración y el soporte. Al analizar el margen, el responsable puede interpretar que la compra de mercancía o equipamiento pesa más de lo que corresponde, mientras que los gastos operativos quedan ocultos dentro de las compras.
El problema aparece en el cierre
El descuadre suele hacerse visible cuando contabilidad compara la factura con el contrato, el pedido y la recepción de los equipos. El albarán acredita que llegaron los tótems, pero no demuestra por sí solo que el servicio de instalación se haya completado ni que la licencia corresponda al mismo periodo.
Una factura mixta también complica la imputación por local. El hardware puede asignarse a una apertura concreta, mientras que el software y el mantenimiento deben distribuirse según el periodo contratado o el centro de coste correspondiente. Si todo se registra con una sola naturaleza, los informes operativos pierden precisión.
Regla práctica: una contraparte comercial puede ser única, pero la deuda no tiene por qué compartir una única clasificación contable.
El error no consiste en trabajar con el mismo tercero en el ERP. Lo que falla es confundir la ficha comercial con la cuenta contable. El proveedor es la relación que el grupo mantiene con la empresa emisora; la clasificación entre proveedor y acreedor depende de la naturaleza económica de cada obligación.
Para un restaurante con varias ubicaciones, esta diferencia afecta a decisiones muy concretas. El gerente necesita saber cuánto cuesta adquirir o instalar un activo, cuánto se paga por servicios recurrentes y qué compromisos seguirán apareciendo después de la apertura. Sin ese desglose, la contabilidad describe la factura, pero no explica bien la operación.
Qué dice el Plan General de Contabilidad español
El Plan General de Contabilidad sitúa proveedores y acreedores dentro del grupo 4, Acreedores y deudores por operaciones comerciales, pero no los trata como una única cuenta. La cuenta 400, Proveedores, registra las deudas con suministradores de mercancías y otros bienes vinculados al grupo 3 de existencias, según el Plan General de Contabilidad publicado por el BOE.
La cuenta 400 puede desplegarse en subcuentas con funciones específicas. La 401 recoge efectos comerciales a pagar, la 403 identifica deudas con empresas del grupo, la 406 se relaciona con envases y embalajes a devolver y la 407 registra anticipos a proveedores. Estas subcuentas no cambian la idea central, pero ayudan a describir mejor la operación y su estado.
La cuenta 410, Acreedores por prestaciones de servicios, se utiliza cuando la obligación nace de un servicio recibido. La 411 recoge efectos comerciales asociados y la 419 se refiere a operaciones en común. En el día a día de un restaurante, la asesoría, el mantenimiento, la limpieza, el hosting o una instalación subcontratada suelen analizarse desde esta categoría.
La naturaleza de la deuda manda
El criterio no es la forma de la factura ni el nombre comercial del emisor. Un mismo tercero puede vender equipos y prestar servicios. En ese caso, la cuenta debe reflejar la naturaleza económica de cada parte, siempre que el contrato y la documentación permitan justificar el desglose.
La diferencia también se relaciona con el devengo. Si el restaurante ya ha recibido el bien o ha consumido el servicio, la obligación debe reflejarse en el periodo correspondiente aunque la factura llegue más tarde. Para las facturas pendientes de recibir o formalizar, el PGC contempla la 4009 para proveedores y la 4109 para acreedores por servicios.
Esto exige que el circuito de aprobación conserve pruebas distintas. La entrada de almacén y el albarán sirven para verificar una compra de bienes. Un contrato, un parte de trabajo o la aceptación de un hito ayudan a acreditar un servicio. El ERP puede mantener un solo tercero, pero necesita reglas que asignen cada línea a su cuenta y centro de coste.
Comparación práctica entre cuentas 400 y 410
En restauración, la cuenta 400 suele estar cerca del producto que se vende o se transforma. Los alimentos, las bebidas, las materias primas y otros bienes incorporados directamente a la actividad comercial se analizan como compras a proveedores. Si una empresa adquiere un componente para integrarlo en una solución que comercializa o instala como parte de su actividad, también debe valorarse su naturaleza concreta.
La cuenta 410 se utiliza para servicios auxiliares o gastos generales. Ahí suelen encajar el alquiler, los seguros, la asesoría, la electricidad, las telecomunicaciones, el hosting, la limpieza y el mantenimiento. La clasificación no depende de que el servicio sea imprescindible para operar. Depende de que la obligación proceda de un servicio y no de una compra de existencias.
Cuenta | Naturaleza | Ejemplo en restaurante | Impacto en márgenes |
|---|---|---|---|
400 | Bienes, mercancías y elementos vinculados al proceso comercial o productivo | Alimentos, bebidas, envases, materias primas y determinados equipos adquiridos para venta, integración o producción | Ayuda a analizar compras, coste directo y rotación de existencias |
410 | Servicios recibidos y gastos operativos auxiliares | Alquiler, limpieza, asesoría, electricidad, telecomunicaciones, hosting, instalación y mantenimiento | Permite controlar estructura, recurrencia y gasto operativo |
4009 | Bienes recibidos cuya factura aún está pendiente | Mercancía entregada al local sin factura formalizada | Evita omitir compras devengadas al cierre |
4109 | Servicios recibidos aún no facturados | Mantenimiento realizado o instalación aceptada sin factura recibida | Refleja el gasto y la obligación en el periodo correcto |
Qué cambia en la gestión
Si el grupo separa ambas cuentas, puede observar el coste directo de adquisición sin mezclarlo con la estructura operativa. Esa separación ayuda a interpretar el margen bruto y a localizar servicios recurrentes que se han contratado sin quedar reflejados claramente en el presupuesto.
Registrar alquileres, asesoría o mantenimiento como compras no convierte el gasto en una compra de mercancía. Solo desplaza la información a una categoría menos útil para el análisis. La contabilidad sigue teniendo un saldo, pero el gerente recibe una explicación peor de cómo se consume el dinero.
La clasificación tampoco debe convertirse en una automatización ciega. Un equipo destinado al uso interno puede requerir un análisis distinto al de un bien comprado para vender, integrar o producir. En operaciones dudosas, la decisión debe documentarse y validarse con la asesoría, especialmente si el contrato combina suministro, instalación y servicios posteriores.
El caso híbrido y las facturas mixtas como la de Foodlus
Una solución de autoservicio reúne varias obligaciones en un mismo proyecto. El restaurante puede recibir un tótem, un terminal de pago, una licencia, la integración con el TPV, la instalación, la formación y el mantenimiento. El emisor es uno, pero la naturaleza económica no es uniforme.
La solución correcta no consiste en escoger entre 400 y 410 para toda la factura. Consiste en desglosar las líneas antes de contabilizarlas. El hardware y los componentes destinados a venta, integración o producción pueden analizarse como deuda con proveedores de bienes. El software, la instalación, la formación, la integración y el mantenimiento suelen corresponder a servicios, por lo que se analizan como acreedores por prestaciones de servicios.
Cómo revisar una factura mixta
Separar las líneas económicas. Identifica el equipo físico, las licencias, las cuotas, la instalación, la configuración, la formación y el mantenimiento. Si el documento agrupa conceptos, solicita un desglose contractual o una factura corregida.
Determinar el uso del hardware. No basta con leer “terminal” o “pantalla”. Valora si el bien se compra para venderlo, integrarlo en una solución comercial, incorporarlo a la actividad o utilizarlo como activo interno. El uso y la naturaleza de la operación deben quedar documentados.
Asignar los servicios a la 410. La licencia, el soporte, la instalación subcontratada y la integración con el TPV suelen representar servicios recibidos. La suscripción debe analizarse también por su periodo de cobertura, especialmente cuando cruza el cierre mensual.
Mantener un único tercero si conviene. No hace falta crear varias fichas para la misma empresa. Es preferible conservar una relación comercial única y separar las cuentas, centros de coste, impuestos, vencimientos y evidencias por línea.
Revisar el tratamiento con asesoría. Las operaciones híbridas pueden tener implicaciones de inmovilizado, existencias, periodificación y pago. El responsable contable debe validar el criterio antes de convertirlo en una regla automática para todos los locales.
La buena automatización no decide por el nombre del proveedor. Lee el desglose, identifica la naturaleza y conserva la trazabilidad.
El mismo método sirve para un paquete de TPV, una renovación de red o una reforma tecnológica. Si el proveedor solo entrega un documento global, el equipo debe pedir la información que necesita para contabilizar con criterio. La rapidez de aprobación no compensa un registro que después obligue a reconstruir el coste durante el cierre.
Por qué confundir 400 y 410 cuesta dinero real
Registrar una factura de servicios en la 400 puede inflar artificialmente el coste de compras y reducir la claridad del margen bruto. El restaurante no ha pagado más por sus alimentos, pero el informe puede sugerirlo porque ha colocado instalación, soporte o software dentro de una categoría asociada a compras y existencias.
Ese error también afecta a la lectura de la operación. Un gerente que ve crecer las compras puede renegociar con proveedores de alimentos cuando el problema real está en cuotas tecnológicas, mantenimiento o servicios recurrentes. La decisión de precios, el control del coste y la previsión de caja se apoyan entonces en una distribución deficiente.
Para revisar la relación entre compras, escandallos y rentabilidad por producto, conviene conectar esta clasificación con el escandallo de costes en restauración. El escandallo no sustituye a la contabilidad, pero necesita datos bien separados para que el coste directo no absorba gastos que pertenecen a otra capa del negocio.
El periodo medio de pago requiere otra lectura
La normativa de pagos comerciales trata el concepto de acreedor comercial de forma más amplia que la cuenta de proveedores. La Resolución del Instituto de Contabilidad y Auditoría de Cuentas de 29 de enero de 2016 considera proveedores a los acreedores comerciales del pasivo corriente por deudas con suministradores de bienes o servicios, y para los plazos legales engloba tanto proveedores como acreedores varios por esas deudas, según la resolución consolidada del BOE sobre el periodo medio de pago.
La misma norma excluye determinadas obligaciones, entre ellas las deudas por adquisición de inmovilizado y los acreedores por arrendamiento financiero, porque no constituyen operaciones comerciales ordinarias a estos efectos. Por eso, el equipo no debe calcular el periodo medio de pago sumando sin criterio todo lo que aparece en cuentas por pagar.
El desglose ayuda a distinguir la obligación comercial de otros compromisos. También permite detectar servicios no presupuestados, confirmar vencimientos y acelerar la conciliación. La cuenta correcta no es un detalle de presentación, es una condición para que los informes respondan a preguntas de gestión.
Gestión del flujo de facturas y FACe
La clasificación contable empieza antes del asiento. Una factura debe llegar con su pedido, la evidencia de recepción, el centro de coste, las condiciones de pago y la persona responsable de aprobarla. Si el sistema solo identifica al tercero y el importe total, no podrá diferenciar correctamente una compra de alimentos de una cuota de software o una instalación.
FACe permite a los proveedores presentar facturas electrónicas gratuitamente a la Administración General del Estado, a prácticamente todas las comunidades autónomas, a Ceuta y Melilla y a cerca de 8.000 entidades locales adheridas, según los datos publicados por el Ministerio de Hacienda sobre facturas electrónicas presentadas mediante FACe. Para una empresa privada, el reto es organizar su propio circuito de recepción, validación, aprobación y pago.
Una ficha comercial, varias obligaciones
El ERP puede conservar una única ficha para el proveedor tecnológico, pero debe permitir líneas contables diferenciadas. En una factura mixta, cada línea debería llevar su cuenta, impuesto, vencimiento, local, centro de coste y estado de aprobación.
Ese diseño evita un problema habitual: el mismo tercero aparece como “proveedor” en la pantalla del sistema, aunque parte de la deuda corresponda a servicios. El usuario necesita ver ambas dimensiones sin duplicar la relación comercial.
El flujo recomendable es sencillo:
Recepción: guardar la factura junto con el pedido y el contrato.
Validación: comprobar que los bienes han llegado y que los servicios se han prestado.
Desglose: separar hardware, software, instalación, mantenimiento y otros conceptos.
Aprobación: enviar cada parte al responsable del local o del área correspondiente.
Pago: conservar el vencimiento y conciliar la liquidación con las cuentas registradas.
La facturación electrónica obligatoria en hostelería hace más importante esta disciplina, pero la tecnología por sí sola no resuelve la clasificación. Un documento digital mal parametrizado sigue generando un asiento incorrecto, solo que con mayor velocidad.
Recomendaciones para grupos de restauración
Un grupo con varios locales necesita una política que cualquier responsable pueda aplicar sin interpretar la factura desde cero. La política debe definir qué se considera compra de bienes, qué se considera servicio, cómo se tratan los equipos para uso interno y qué documentación se exige en cada caso.
Cuatro controles que funcionan
Parametriza por naturaleza, no por nombre del tercero. Crea reglas para alimentos, bebidas, envases, hardware, licencias, instalaciones, mantenimiento y servicios profesionales. El mismo emisor puede activar más de una regla.
Exige evidencias distintas. Para bienes, solicita pedido, albarán y entrada de almacén. Para servicios, conserva contrato, parte de trabajo, aceptación de hitos o confirmación del periodo cubierto.
Obliga a revisar las facturas mixtas. Si una factura combina equipo y servicio, el sistema debe detener el registro automático hasta que alguien confirme el desglose. Esta pequeña fricción evita correcciones mayores al cierre.
Compara 400 y 410 en la analítica. Observa compras y costes directos por un lado, y gastos operativos recurrentes por otro. Si una cuenta crece sin explicación, revisa contratos, renovaciones y centros de coste.
La coordinación periódica con la asesoría es especialmente útil cuando el grupo incorpora kioscos, nuevos canales digitales o soluciones conectadas al TPV. El criterio debe mantenerse estable entre locales, pero también debe poder actualizarse cuando cambia la naturaleza de una operación.
Para una cadena en expansión, la gestión de cadenas de restauración exige que las compras y los servicios se comparen con la misma lógica en todos los centros. Un informe uniforme no significa registrar todo igual. Significa aplicar el mismo criterio a operaciones equivalentes y conservar una explicación para las excepciones.
Preguntas frecuentes sobre clasificación contable
¿Dónde registro la comisión de un terminal de pago? Normalmente se analiza como un servicio o coste financiero según su naturaleza contractual, no como compra de mercancía. La asesoría debe confirmar la cuenta aplicable.
¿Y una suscripción mensual de software? Suele tratarse como un servicio recibido y controlarse en la 410, con atención al periodo cubierto.
¿Qué hago con una factura que combina hardware y software? Desglosa cada componente y asigna la cuenta según su naturaleza económica. No la registres entera por el nombre del proveedor.
¿Un proveedor que cobra al contado es acreedor? Si no queda deuda pendiente, no existe una obligación aplazada que controlar como saldo de proveedor o acreedor. Con pago aplazado, aparece temporalmente una deuda comercial.
¿Es igual que un acreedor financiero, fiscal o social? No. Esas obligaciones tienen una naturaleza distinta y no deben mezclarse automáticamente con las deudas comerciales ordinarias.
Foodlus reúne hardware, software, instalación y pagos para digitalizar la venta y la posventa sin sustituir el TPV que ya utiliza el restaurante. Si quieres revisar cómo encajar una solución tecnológica completa en el flujo operativo y contable de tus locales, visita Foodlus y solicita información para tu grupo.
Haz crecer tu negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización. Reserva tu demo hoy mismo.


Políticas
Haz crecer tu
negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización.
Reserva tu demo hoy mismo.
Haz crecer tu negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización. Reserva tu demo hoy mismo.
