Escandallo de costes en restauración: guía práctica completa
Escandallo de costes en restauración: guía práctica completa
Escrito por Arnau Rosell, CEO de Foodlus

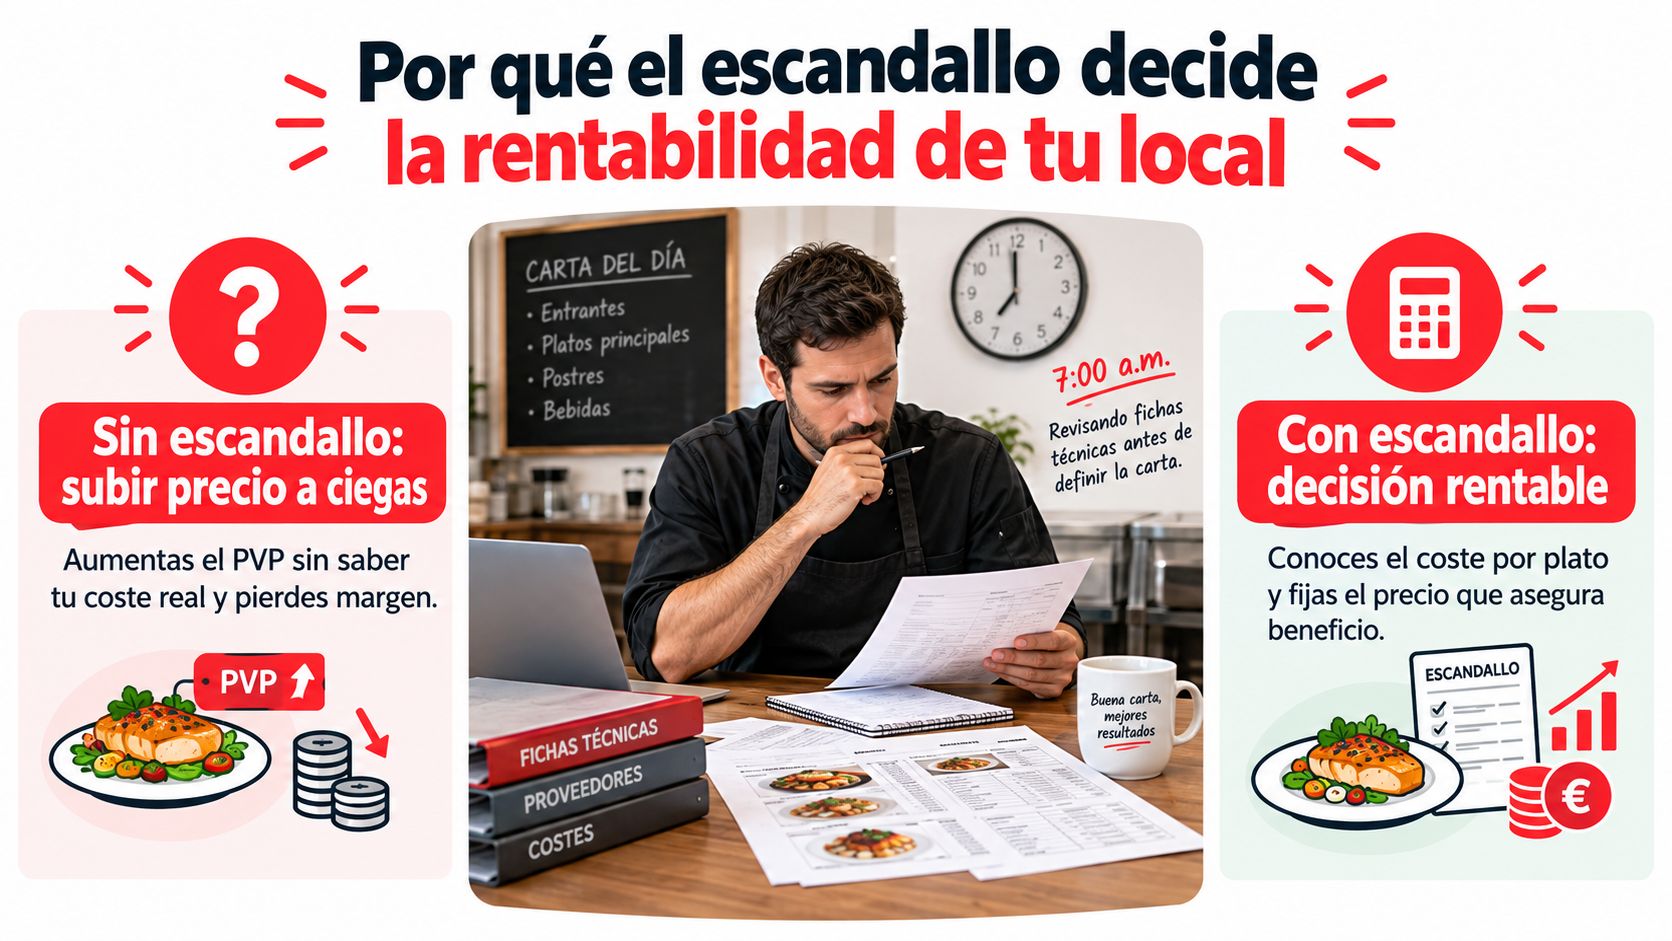
A las siete de la mañana, antes de que llegue el primer reparto, el gerente de un restaurante ya tiene que tomar decisiones que afectan a toda la carta. Revisa una ficha técnica, compara el último albarán del proveedor y comprueba si ese plato que vende mucho sigue dejando margen. Si el escandallo está desactualizado, cambiar el precio de venta solo oculta el problema durante un tiempo.
El escandallo de costes convierte cada receta en una decisión operativa. Permite saber cuánto cuesta realmente una ración, qué parte corresponde a materia prima, qué impacto tienen las mermas y cómo cambia la rentabilidad entre sala, take away y kiosco. La metodología profesional parte de precios netos sin IVA, ingredientes desglosados, cantidades exactas y rendimiento real, tal como recoge esta guía práctica sobre cómo hacer un escandallo.
Tabla de contenido
Por qué el escandallo decide la rentabilidad de tu local
Un restaurante puede vender mucho y ganar poco. El problema suele aparecer cuando el equipo mira únicamente la facturación o el porcentaje de materia prima, pero no conecta cada plato con el coste completo de producirlo y venderlo. Un tartar que sale continuamente puede consumir más tiempo de cocina, exigir una preparación delicada y generar más merma que una elaboración aparentemente menos atractiva.
Subir el PVP sin actualizar la ficha técnica tampoco resuelve nada. Si el coste de un ingrediente aumenta, el margen se reduce aunque el ticket medio parezca estable. En 2025, el precio medio del menú del día en España alcanzó 14,2 €, con una subida interanual del 1,5%, mientras que la restauración cerró diciembre con un incremento de precios del 4,3%, según los datos recogidos por Consumidor Global sobre la evolución de los precios en restaurantes. Esa diferencia obliga a revisar el escandallo y no solo la carta.
De la factura al coste unitario real
El primer paso consiste en transformar el precio de compra en una unidad que puedas utilizar en la receta. Si compras un producto por kilos, divides el precio neto entre los gramos aprovechables. Con litros, haces lo mismo en mililitros. Si compras por cajas, bandejas o docenas, debes convertir el formato a unidades reales de consumo.
La fórmula práctica es:
Coste unitario real = precio de compra neto ÷ cantidad aprovechable
La palabra importante es “aprovechable”. Un pescado puede llegar entero y salir limpio, una verdura puede perder piel y hojas, y una salsa puede reducirse durante la cocción. Por eso conviene registrar peso bruto, peso neto y rendimiento, en lugar de trabajar con el precio del envase como si todo fuera utilizable.
Después calculas el coste de cada ingrediente:
Coste por ingrediente = coste unitario real × cantidad neta utilizada
Finalmente sumas todas las líneas de la receta. El resultado es el coste de materia prima por ración. Para conocer el coste operativo del plato, añades la mano de obra directamente imputable, los consumibles y, cuando el sistema lo permita, una parte razonable de energía. El escandallo deja de ser una receta económica y se convierte en una ficha de decisión.
Un ejemplo que el equipo puede comprobar
Tomemos un tartar de salmón. La receta utiliza 120 g de salmón a 18 €/kg, que representan 2,16 €. Añade 15 g de aguacate a 4 €/kg, con un coste de 0,06 €, más un aliño valorado en 0,18 € y 0,85 € de mano de obra. El coste total imputado es de 3,25 € por plato.
Ese dato sirve para mucho más que fijar un precio. Permite comparar la rentabilidad del tartar con la de otros platos, medir si la porción real coincide con la ficha y decidir si conviene cambiar proveedor, gramaje, guarnición o canal de venta.
Regla operativa: si el equipo no puede explicar de dónde sale el coste de una ración, esa ficha todavía no está lista para decidir precios.
Un local con control revisa una ficha cuando cambia el proveedor, detecta una desviación de gramaje o observa una merma distinta. Otro espera al cierre trimestral y descubre que el volumen solo estaba maquillando un problema de margen. En un grupo con varios establecimientos, esa diferencia se multiplica porque la misma receta puede ejecutarse con porciones distintas en cada cocina.
Qué se imputa en un escandallo completo
El coste de materia prima es el bloque más visible, pero no es el único. Las fuentes sectoriales suelen situar el coste de materia prima entre el 25% y el 35% del precio final, una referencia recogida en el análisis de Demócrata sobre costes y foodservice en España. El mismo análisis señala que el foodservice español movió 43.523 millones de euros en 2025, con un crecimiento del 2,4%, un contexto en el que importa saber qué coste captura cada formato de venta.
Un escandallo completo debe separar, como mínimo, estos bloques:
Materia prima: ingredientes principales, guarniciones, aceites, especias y salsas.
Mano de obra directa: tiempo de preparación, montaje y acabado que puede asociarse a la elaboración.
Consumibles: envases, tapas, papel, cubiertos, etiquetas y otros materiales ligados al servicio.
Energía imputada: consumo razonable de gas, electricidad y agua, especialmente en elaboraciones con cocción prolongada.
Mermas: producto perdido por limpieza, corte, evaporación, deterioro o sobreproducción.
La comparación entre platos cambia cuando incluyes todos los bloques. Un plato puede mostrar un food cost del 28% y dejar menos beneficio que otro con un 32% si requiere más minutos de cocina, usa un envase caro o genera una merma elevada. El porcentaje de materia prima describe una parte del problema, no el resultado completo.
Por eso conviene mantener dos lecturas. El coste teórico nace de la ficha técnica y la receta estándar. El coste real incorpora compras, inventario, desperdicio, sobreporcionado y diferencias de ejecución. Si solo observas el primero, puedes tener una cocina ordenada sobre el papel y pérdidas en la operación diaria.
Cómo montar tu plantilla de hoja de cálculo
Una hoja de cálculo funciona si obliga al equipo a trabajar con la misma unidad y el mismo criterio. No basta con una columna de “ingrediente” y otra de “precio”. La ficha debe permitir que un cambio en el albarán se propague hasta el coste por ración y el PVP sugerido.
Columna | Ejemplo tartar de salmón |
|---|---|
Ingrediente | Salmón fresco |
Proveedor | Proveedor de pescado |
Unidad de compra | Kilogramo |
Precio de compra neto | 18 €/kg |
Factor de conversión | 1 kg = 1.000 g |
Peso bruto | 1.000 g |
Rendimiento tras limpieza | 620 g aprovechables |
Cantidad neta por ración | 120 g |
Coste unitario real | Precio dividido entre gramos aprovechables |
Coste por ración | Coste unitario real multiplicado por 120 g |
Observaciones | Retirar piel y espinas |
Las fórmulas que evitan errores
Empieza por normalizar la unidad de compra. La conversión de 1 kg de salmón a 620 g aprovechables muestra por qué el precio de bandeja no representa el coste real del producto limpio. La fórmula debe dividir el precio pagado entre los gramos netos, no entre el peso bruto.
A continuación, multiplica el coste unitario real por la cantidad neta de la receta. Repite el proceso para aguacate, aliño y cualquier otro componente. La suma de las líneas forma el coste de materia prima, y después puedes añadir columnas separadas para mano de obra, consumibles y energía.
No agrupes “verduras” o “especias” en una sola celda. La metodología recomendada para registrar pesos, unidades y precios insiste en desglosar cada elemento para poder actualizar precios y mermas con precisión.
IVA, canales y comprobación documental
El escandallo operativo debe trabajar con precios netos sin IVA. El precio de venta al público se calcula después, según el tratamiento fiscal y el canal correspondiente. Sala, take away y kiosco pueden tener costes de servicio diferentes, aunque compartan receta.
Valida la hoja contra albaranes reales. Si el proveedor factura una caja, la ficha debe reflejar el formato, el peso entregado y el rendimiento observado en cocina. Esa comprobación evita que una tarifa antigua permanezca semanas en el archivo mientras el equipo compra a otro precio.
Margen objetivo y cálculo del precio de venta
El precio no debe salir de copiar al competidor ni de aplicar un multiplicador automático. Primero define qué quieres proteger: el food cost, el margen sobre coste total o la contribución que deja cada plato en un canal concreto.
El método más sencillo parte de la materia prima:
PVP sin IVA = coste de materia prima ÷ food cost objetivo
Si el coste de materia prima de un plato es 3,25 € y trabajas con un objetivo del 30%, el cálculo sería 3,25 ÷ 0,30 = 10,83 € sin IVA. Ese resultado aún debe contrastarse con el posicionamiento, el ticket del local, la competencia y los costes que no están dentro de la materia prima.
El segundo método utiliza el coste total:
PVP sin IVA = coste total del plato ÷ porcentaje de coste total permitido
Si incorporas mano de obra, consumibles y energía, el precio sugerido puede ser más alto que el calculado solo con food cost. Esta lectura es especialmente importante en delivery, donde el envase, la preparación del pedido y las condiciones del canal pueden modificar la contribución.
Tipo de local / canal | Food cost objetivo | Margen sobre coste total |
|---|---|---|
Gastronómico | 28% a 32% | 65% a 75% |
Casual dining | 30% a 35% | 65% a 75% |
Delivery | 25% a 30% | 65% a 75% |
Estas referencias de trabajo deben adaptarse a la estructura de cada negocio. El análisis sobre cómo calcular el precio del menú en un restaurante también parte del escandallo para relacionar ingredientes, preparación y mano de obra.
En sala, un plato puede soportar una experiencia de servicio que no existe en un kiosco. En take away, el envase entra directamente en el coste. En delivery, además, debes valorar el impacto del canal y evitar que el mismo PVP esconda una contribución diferente.
Criterio de decisión: no retires un plato porque tenga un food cost alto sin revisar antes su margen de contribución, su velocidad de preparación y el canal donde se vende.
Conectar el escandallo con tu TPV y la analítica
La hoja de cálculo es un buen punto de partida, pero pierde fuerza cuando queda aislada de las ventas. El flujo operativo debe comenzar cargando cada ficha técnica como producto o receta vinculada al TPV, con su coste estándar y sus componentes.
Cada ticket vendido descuenta teóricamente los ingredientes de la receta. Después comparas ese consumo teórico con las compras y los albaranes. Si la cocina ha vendido muchas raciones, pero el inventario muestra un consumo superior al esperado, debes investigar sobreporcionado, errores de registro, desperdicio o una recepción de mercancía incorrecta.
El cuadro de mando que sí sirve
Un dashboard operativo debería mostrar:
Coste estándar por plato: el resultado de la ficha técnica vigente.
Coste real: el consumo que se desprende de compras e inventario.
Margen por canal: sala, take away, kiosco y otros formatos.
Ranking de contribución: platos que dejan más margen, no solo los más vendidos.
Alertas de variación: cambios relevantes en el precio de compra o en el coste real.
Evolución por local: diferencias de ejecución entre establecimientos.
Con estos datos puedes simular decisiones antes de aplicarlas. Cambia el PVP y observa la contribución. Sustituye un proveedor y comprueba el efecto del rendimiento. Reduce una guarnición, modifica el gramaje o retira una elaboración lenta. La métrica útil no es únicamente la venta total, sino el margen de contribución por hora de cocina, por hora de barra y por canal.
Un grupo con varios locales también puede detectar recetas que funcionan en un establecimiento y fallan en otro. La ficha técnica será la misma, pero la porción, la merma o el procedimiento pueden no serlo. Esa diferencia debe aparecer como una desviación medible y no como una impresión del jefe de cocina.
Para revisar las opciones de tecnología, consulta esta guía sobre cómo elegir un TPV para restaurantes. El sistema adecuado debe permitir mantener productos, precios y ventas sincronizados sin obligar al restaurante a reconstruir toda su operación.
Errores frecuentes que disparan los costes
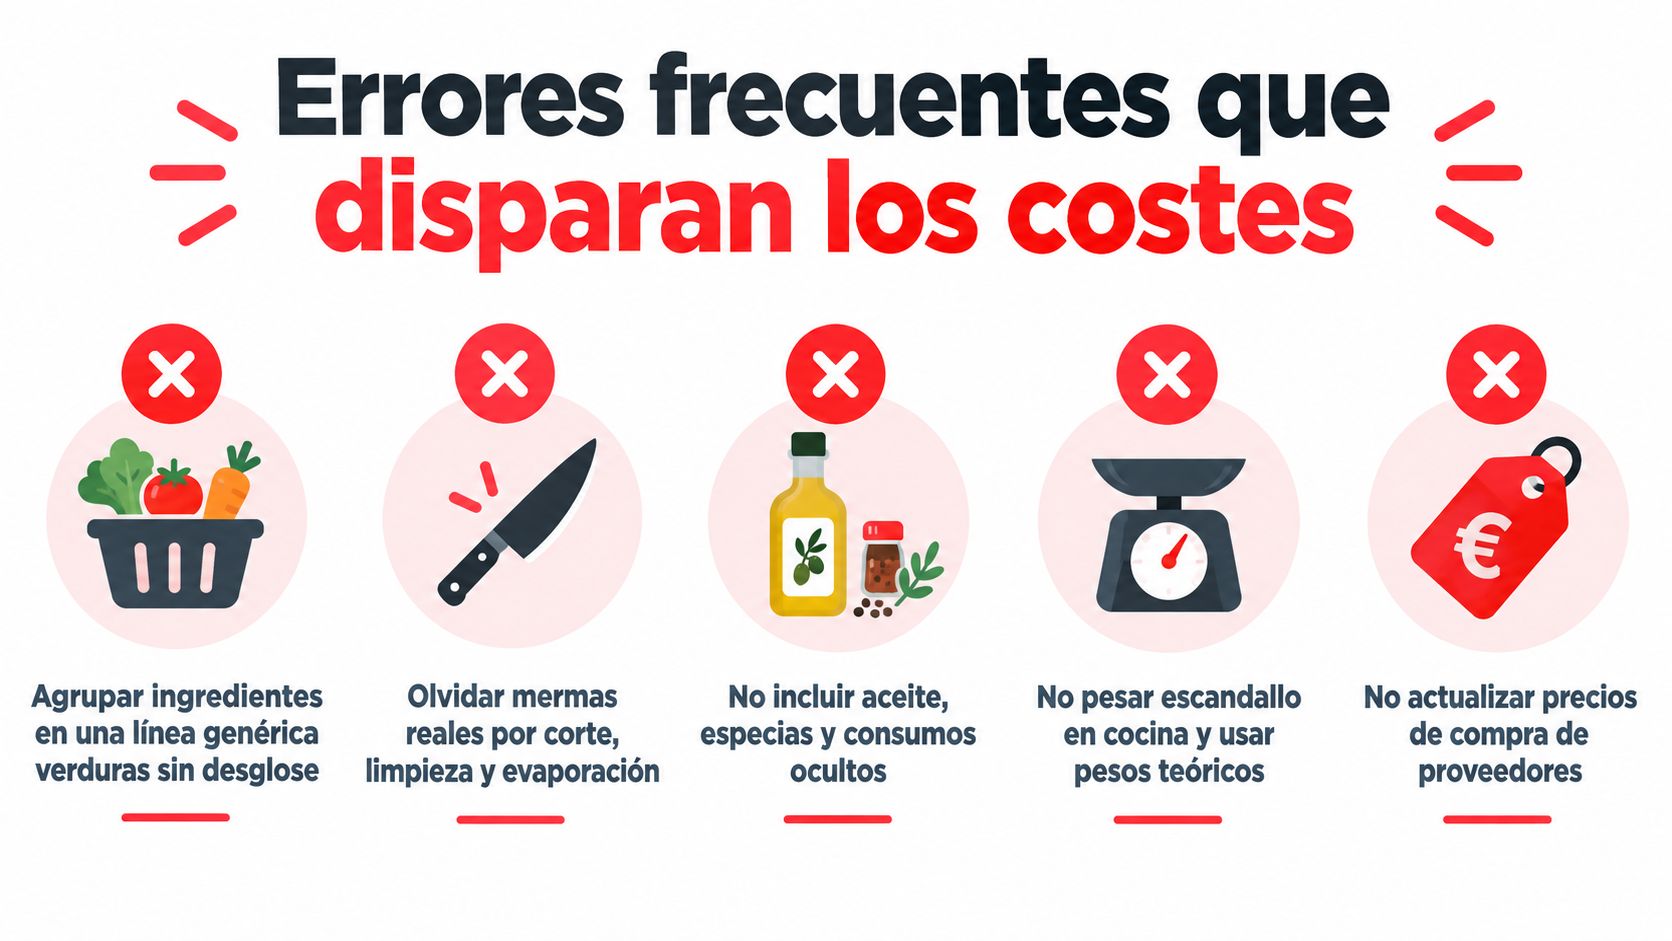
El error más común no es equivocarse en una fórmula. Es construir una ficha que parece completa, pero excluye todo lo que ocurre durante el servicio. Una línea llamada “verduras” no permite saber qué producto subió, cuánto se limpia ni qué proveedor lo está encareciendo.
Fallos que requieren una corrección concreta
Agrupar ingredientes: separa cada ingrediente, unidad de compra, precio y cantidad neta.
Ignorar la merma: pesa el producto antes y después de limpiar, cortar o cocinar.
Excluir consumibles: añade aceite, especias, salsas, envases, papel y cubiertos cuando correspondan.
Repartir la mano de obra a ciegas: registra el tiempo de preparación de cada receta y revisa la medición en cocina.
Mantener precios antiguos: contrasta las fichas con los albaranes y actualiza cuando cambie el proveedor.
Confundir food cost con coste total: presenta ambos indicadores para que el equipo no interprete un porcentaje como beneficio neto.
La revisión debe ser corta y constante. Una vez por semana, comprueba los ingredientes con mayor variación, las recetas que más se han vendido, las mermas registradas y los platos cuyo coste real se separa del estándar. También revisa que los precios de carta y TPV coincidan en cada canal.
La presión de precios de 2025 hace especialmente peligroso esperar a una revisión anual. Si el menú del día y los precios generales de restauración evolucionan a ritmos distintos, el gerente necesita saber si el cambio debe trasladarse al PVP, a la receta, al proveedor o al canal, no aplicar una subida uniforme.
Una carta actualizada también ayuda a evitar compras innecesarias y productos que permanecen activos sin rotación. Puedes complementar esta rutina con recomendaciones para evitar problemas de stock y mantener la carta actualizada.
Control semanal: revisa precio de compra, rendimiento, gramaje servido, consumibles, coste real y precio publicado. Si uno de esos datos falta, la decisión queda incompleta.
Tu plan de implementación en 90 días
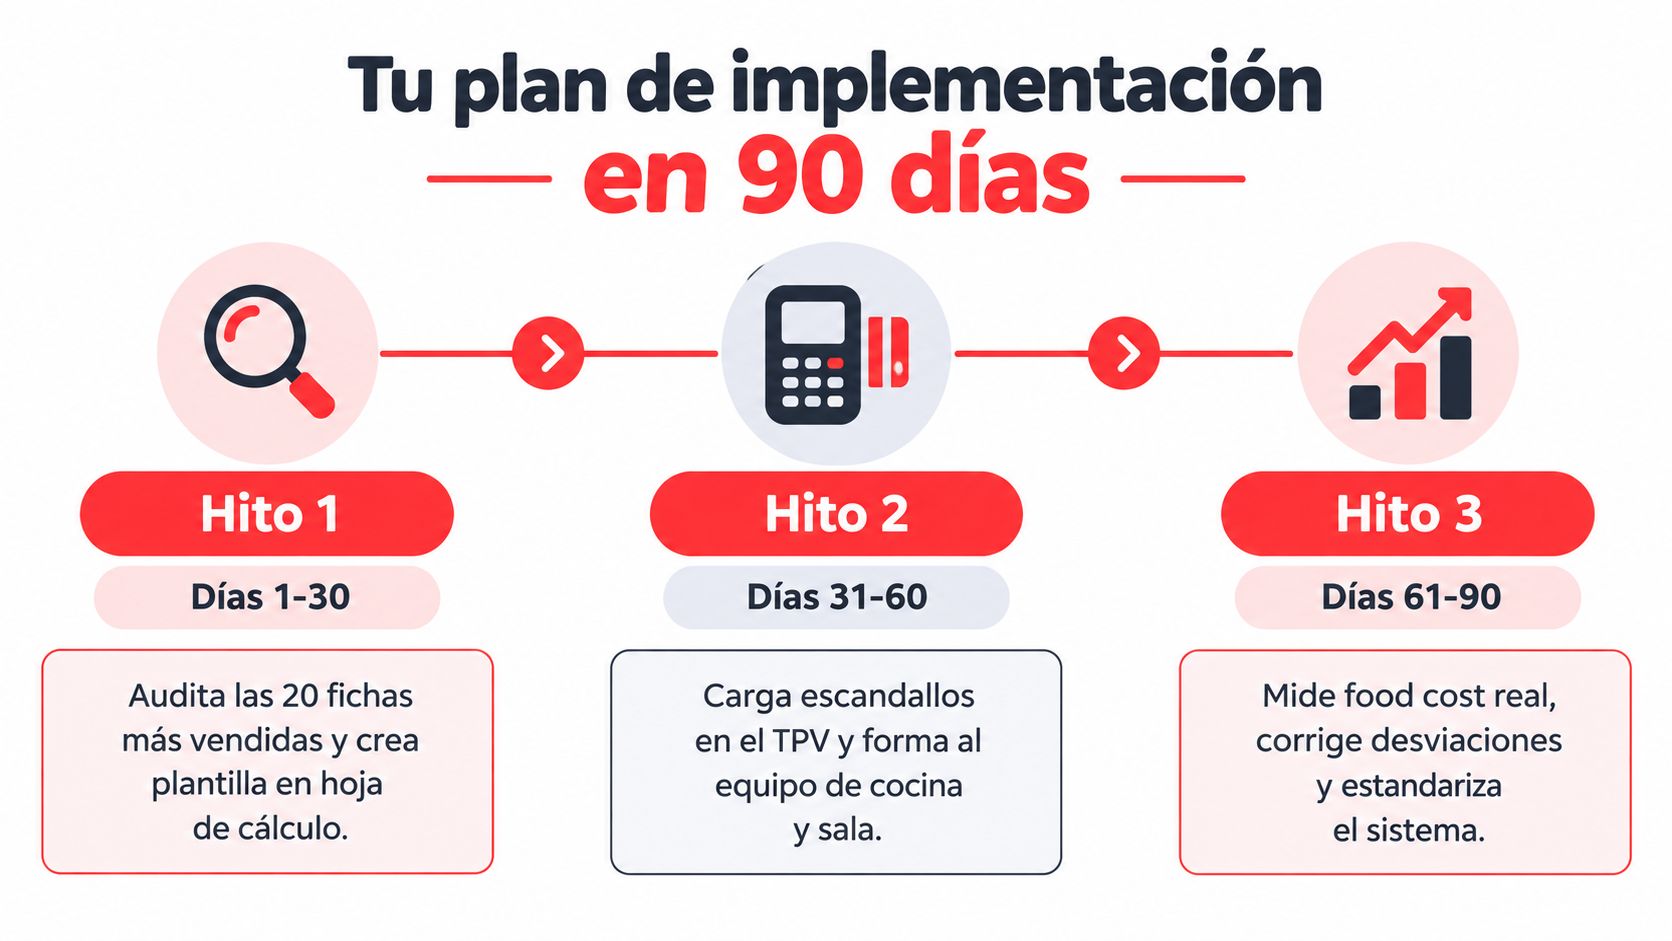
Un grupo mediano no necesita rehacer toda la operación de un día para otro. Necesita elegir un perímetro controlable, asignar responsables y exigir que los datos utilizados en la reunión de operaciones coincidan con lo que ocurre en cocina.
Días 1 a 30
Empieza auditando las 20 fichas más vendidas. Estandariza columnas, unidades, pesos brutos, rendimientos y costes netos. Nombra a dos responsables por local, uno de cocina y otro de operaciones, y digitaliza los albaranes de los tres proveedores principales para trabajar con precios verificables.
No intentes perfeccionar toda la carta antes de validar el método. Es mejor tener un conjunto pequeño de fichas fiables que cientos de recetas con unidades mezcladas.
Días 31 a 60
Carga las fichas en el TPV y separa los canales de venta. Sala, take away y kiosco deben conservar la misma receta base, pero pueden necesitar líneas diferentes para consumibles, servicio o precio.
Descarga las ventas por plato, calcula el consumo teórico y compáralo con compras e inventario. En esta fase suelen aparecer los problemas más útiles: gramajes que nadie respeta, mermas que no se registran y productos que se venden con una configuración antigua.
Días 61 a 90
Configura alertas para desviaciones superiores al 3% y lleva el análisis a una reunión mensual del comité de operaciones. Revisa el food cost real frente al teórico, el margen por plato, la rotación de carta y la contribución por canal.
Al final del periodo, cada responsable debe poder responder qué platos mantener, cuáles corregir y cuáles retirar. Si no puedes tomar esas decisiones con datos comparables entre locales, el sistema todavía necesita una fase de ajuste.
La implementación funciona cuando el escandallo deja de ser un archivo que se consulta de forma excepcional y pasa a formar parte del cierre operativo. Cada cambio de proveedor, receta, gramaje, precio o canal debe actualizar la ficha, el TPV y el cuadro de mando.
Foodlus conecta la venta digital con el TPV existente para que los grupos de restauración puedan gestionar kioscos, pedido en mesa por QR, take away y click & collect con productos y precios sincronizados. Visita Foodlus para valorar cómo integrar tus canales de venta y usar esos datos junto con el escandallo de costes en la gestión diaria.
A las siete de la mañana, antes de que llegue el primer reparto, el gerente de un restaurante ya tiene que tomar decisiones que afectan a toda la carta. Revisa una ficha técnica, compara el último albarán del proveedor y comprueba si ese plato que vende mucho sigue dejando margen. Si el escandallo está desactualizado, cambiar el precio de venta solo oculta el problema durante un tiempo.
El escandallo de costes convierte cada receta en una decisión operativa. Permite saber cuánto cuesta realmente una ración, qué parte corresponde a materia prima, qué impacto tienen las mermas y cómo cambia la rentabilidad entre sala, take away y kiosco. La metodología profesional parte de precios netos sin IVA, ingredientes desglosados, cantidades exactas y rendimiento real, tal como recoge esta guía práctica sobre cómo hacer un escandallo.
Tabla de contenido
Por qué el escandallo decide la rentabilidad de tu local
Un restaurante puede vender mucho y ganar poco. El problema suele aparecer cuando el equipo mira únicamente la facturación o el porcentaje de materia prima, pero no conecta cada plato con el coste completo de producirlo y venderlo. Un tartar que sale continuamente puede consumir más tiempo de cocina, exigir una preparación delicada y generar más merma que una elaboración aparentemente menos atractiva.
Subir el PVP sin actualizar la ficha técnica tampoco resuelve nada. Si el coste de un ingrediente aumenta, el margen se reduce aunque el ticket medio parezca estable. En 2025, el precio medio del menú del día en España alcanzó 14,2 €, con una subida interanual del 1,5%, mientras que la restauración cerró diciembre con un incremento de precios del 4,3%, según los datos recogidos por Consumidor Global sobre la evolución de los precios en restaurantes. Esa diferencia obliga a revisar el escandallo y no solo la carta.
De la factura al coste unitario real
El primer paso consiste en transformar el precio de compra en una unidad que puedas utilizar en la receta. Si compras un producto por kilos, divides el precio neto entre los gramos aprovechables. Con litros, haces lo mismo en mililitros. Si compras por cajas, bandejas o docenas, debes convertir el formato a unidades reales de consumo.
La fórmula práctica es:
Coste unitario real = precio de compra neto ÷ cantidad aprovechable
La palabra importante es “aprovechable”. Un pescado puede llegar entero y salir limpio, una verdura puede perder piel y hojas, y una salsa puede reducirse durante la cocción. Por eso conviene registrar peso bruto, peso neto y rendimiento, en lugar de trabajar con el precio del envase como si todo fuera utilizable.
Después calculas el coste de cada ingrediente:
Coste por ingrediente = coste unitario real × cantidad neta utilizada
Finalmente sumas todas las líneas de la receta. El resultado es el coste de materia prima por ración. Para conocer el coste operativo del plato, añades la mano de obra directamente imputable, los consumibles y, cuando el sistema lo permita, una parte razonable de energía. El escandallo deja de ser una receta económica y se convierte en una ficha de decisión.
Un ejemplo que el equipo puede comprobar
Tomemos un tartar de salmón. La receta utiliza 120 g de salmón a 18 €/kg, que representan 2,16 €. Añade 15 g de aguacate a 4 €/kg, con un coste de 0,06 €, más un aliño valorado en 0,18 € y 0,85 € de mano de obra. El coste total imputado es de 3,25 € por plato.
Ese dato sirve para mucho más que fijar un precio. Permite comparar la rentabilidad del tartar con la de otros platos, medir si la porción real coincide con la ficha y decidir si conviene cambiar proveedor, gramaje, guarnición o canal de venta.
Regla operativa: si el equipo no puede explicar de dónde sale el coste de una ración, esa ficha todavía no está lista para decidir precios.
Un local con control revisa una ficha cuando cambia el proveedor, detecta una desviación de gramaje o observa una merma distinta. Otro espera al cierre trimestral y descubre que el volumen solo estaba maquillando un problema de margen. En un grupo con varios establecimientos, esa diferencia se multiplica porque la misma receta puede ejecutarse con porciones distintas en cada cocina.
Qué se imputa en un escandallo completo
El coste de materia prima es el bloque más visible, pero no es el único. Las fuentes sectoriales suelen situar el coste de materia prima entre el 25% y el 35% del precio final, una referencia recogida en el análisis de Demócrata sobre costes y foodservice en España. El mismo análisis señala que el foodservice español movió 43.523 millones de euros en 2025, con un crecimiento del 2,4%, un contexto en el que importa saber qué coste captura cada formato de venta.
Un escandallo completo debe separar, como mínimo, estos bloques:
Materia prima: ingredientes principales, guarniciones, aceites, especias y salsas.
Mano de obra directa: tiempo de preparación, montaje y acabado que puede asociarse a la elaboración.
Consumibles: envases, tapas, papel, cubiertos, etiquetas y otros materiales ligados al servicio.
Energía imputada: consumo razonable de gas, electricidad y agua, especialmente en elaboraciones con cocción prolongada.
Mermas: producto perdido por limpieza, corte, evaporación, deterioro o sobreproducción.
La comparación entre platos cambia cuando incluyes todos los bloques. Un plato puede mostrar un food cost del 28% y dejar menos beneficio que otro con un 32% si requiere más minutos de cocina, usa un envase caro o genera una merma elevada. El porcentaje de materia prima describe una parte del problema, no el resultado completo.
Por eso conviene mantener dos lecturas. El coste teórico nace de la ficha técnica y la receta estándar. El coste real incorpora compras, inventario, desperdicio, sobreporcionado y diferencias de ejecución. Si solo observas el primero, puedes tener una cocina ordenada sobre el papel y pérdidas en la operación diaria.
Cómo montar tu plantilla de hoja de cálculo
Una hoja de cálculo funciona si obliga al equipo a trabajar con la misma unidad y el mismo criterio. No basta con una columna de “ingrediente” y otra de “precio”. La ficha debe permitir que un cambio en el albarán se propague hasta el coste por ración y el PVP sugerido.
Columna | Ejemplo tartar de salmón |
|---|---|
Ingrediente | Salmón fresco |
Proveedor | Proveedor de pescado |
Unidad de compra | Kilogramo |
Precio de compra neto | 18 €/kg |
Factor de conversión | 1 kg = 1.000 g |
Peso bruto | 1.000 g |
Rendimiento tras limpieza | 620 g aprovechables |
Cantidad neta por ración | 120 g |
Coste unitario real | Precio dividido entre gramos aprovechables |
Coste por ración | Coste unitario real multiplicado por 120 g |
Observaciones | Retirar piel y espinas |
Las fórmulas que evitan errores
Empieza por normalizar la unidad de compra. La conversión de 1 kg de salmón a 620 g aprovechables muestra por qué el precio de bandeja no representa el coste real del producto limpio. La fórmula debe dividir el precio pagado entre los gramos netos, no entre el peso bruto.
A continuación, multiplica el coste unitario real por la cantidad neta de la receta. Repite el proceso para aguacate, aliño y cualquier otro componente. La suma de las líneas forma el coste de materia prima, y después puedes añadir columnas separadas para mano de obra, consumibles y energía.
No agrupes “verduras” o “especias” en una sola celda. La metodología recomendada para registrar pesos, unidades y precios insiste en desglosar cada elemento para poder actualizar precios y mermas con precisión.
IVA, canales y comprobación documental
El escandallo operativo debe trabajar con precios netos sin IVA. El precio de venta al público se calcula después, según el tratamiento fiscal y el canal correspondiente. Sala, take away y kiosco pueden tener costes de servicio diferentes, aunque compartan receta.
Valida la hoja contra albaranes reales. Si el proveedor factura una caja, la ficha debe reflejar el formato, el peso entregado y el rendimiento observado en cocina. Esa comprobación evita que una tarifa antigua permanezca semanas en el archivo mientras el equipo compra a otro precio.
Margen objetivo y cálculo del precio de venta
El precio no debe salir de copiar al competidor ni de aplicar un multiplicador automático. Primero define qué quieres proteger: el food cost, el margen sobre coste total o la contribución que deja cada plato en un canal concreto.
El método más sencillo parte de la materia prima:
PVP sin IVA = coste de materia prima ÷ food cost objetivo
Si el coste de materia prima de un plato es 3,25 € y trabajas con un objetivo del 30%, el cálculo sería 3,25 ÷ 0,30 = 10,83 € sin IVA. Ese resultado aún debe contrastarse con el posicionamiento, el ticket del local, la competencia y los costes que no están dentro de la materia prima.
El segundo método utiliza el coste total:
PVP sin IVA = coste total del plato ÷ porcentaje de coste total permitido
Si incorporas mano de obra, consumibles y energía, el precio sugerido puede ser más alto que el calculado solo con food cost. Esta lectura es especialmente importante en delivery, donde el envase, la preparación del pedido y las condiciones del canal pueden modificar la contribución.
Tipo de local / canal | Food cost objetivo | Margen sobre coste total |
|---|---|---|
Gastronómico | 28% a 32% | 65% a 75% |
Casual dining | 30% a 35% | 65% a 75% |
Delivery | 25% a 30% | 65% a 75% |
Estas referencias de trabajo deben adaptarse a la estructura de cada negocio. El análisis sobre cómo calcular el precio del menú en un restaurante también parte del escandallo para relacionar ingredientes, preparación y mano de obra.
En sala, un plato puede soportar una experiencia de servicio que no existe en un kiosco. En take away, el envase entra directamente en el coste. En delivery, además, debes valorar el impacto del canal y evitar que el mismo PVP esconda una contribución diferente.
Criterio de decisión: no retires un plato porque tenga un food cost alto sin revisar antes su margen de contribución, su velocidad de preparación y el canal donde se vende.
Conectar el escandallo con tu TPV y la analítica
La hoja de cálculo es un buen punto de partida, pero pierde fuerza cuando queda aislada de las ventas. El flujo operativo debe comenzar cargando cada ficha técnica como producto o receta vinculada al TPV, con su coste estándar y sus componentes.
Cada ticket vendido descuenta teóricamente los ingredientes de la receta. Después comparas ese consumo teórico con las compras y los albaranes. Si la cocina ha vendido muchas raciones, pero el inventario muestra un consumo superior al esperado, debes investigar sobreporcionado, errores de registro, desperdicio o una recepción de mercancía incorrecta.
El cuadro de mando que sí sirve
Un dashboard operativo debería mostrar:
Coste estándar por plato: el resultado de la ficha técnica vigente.
Coste real: el consumo que se desprende de compras e inventario.
Margen por canal: sala, take away, kiosco y otros formatos.
Ranking de contribución: platos que dejan más margen, no solo los más vendidos.
Alertas de variación: cambios relevantes en el precio de compra o en el coste real.
Evolución por local: diferencias de ejecución entre establecimientos.
Con estos datos puedes simular decisiones antes de aplicarlas. Cambia el PVP y observa la contribución. Sustituye un proveedor y comprueba el efecto del rendimiento. Reduce una guarnición, modifica el gramaje o retira una elaboración lenta. La métrica útil no es únicamente la venta total, sino el margen de contribución por hora de cocina, por hora de barra y por canal.
Un grupo con varios locales también puede detectar recetas que funcionan en un establecimiento y fallan en otro. La ficha técnica será la misma, pero la porción, la merma o el procedimiento pueden no serlo. Esa diferencia debe aparecer como una desviación medible y no como una impresión del jefe de cocina.
Para revisar las opciones de tecnología, consulta esta guía sobre cómo elegir un TPV para restaurantes. El sistema adecuado debe permitir mantener productos, precios y ventas sincronizados sin obligar al restaurante a reconstruir toda su operación.
Errores frecuentes que disparan los costes
El error más común no es equivocarse en una fórmula. Es construir una ficha que parece completa, pero excluye todo lo que ocurre durante el servicio. Una línea llamada “verduras” no permite saber qué producto subió, cuánto se limpia ni qué proveedor lo está encareciendo.
Fallos que requieren una corrección concreta
Agrupar ingredientes: separa cada ingrediente, unidad de compra, precio y cantidad neta.
Ignorar la merma: pesa el producto antes y después de limpiar, cortar o cocinar.
Excluir consumibles: añade aceite, especias, salsas, envases, papel y cubiertos cuando correspondan.
Repartir la mano de obra a ciegas: registra el tiempo de preparación de cada receta y revisa la medición en cocina.
Mantener precios antiguos: contrasta las fichas con los albaranes y actualiza cuando cambie el proveedor.
Confundir food cost con coste total: presenta ambos indicadores para que el equipo no interprete un porcentaje como beneficio neto.
La revisión debe ser corta y constante. Una vez por semana, comprueba los ingredientes con mayor variación, las recetas que más se han vendido, las mermas registradas y los platos cuyo coste real se separa del estándar. También revisa que los precios de carta y TPV coincidan en cada canal.
La presión de precios de 2025 hace especialmente peligroso esperar a una revisión anual. Si el menú del día y los precios generales de restauración evolucionan a ritmos distintos, el gerente necesita saber si el cambio debe trasladarse al PVP, a la receta, al proveedor o al canal, no aplicar una subida uniforme.
Una carta actualizada también ayuda a evitar compras innecesarias y productos que permanecen activos sin rotación. Puedes complementar esta rutina con recomendaciones para evitar problemas de stock y mantener la carta actualizada.
Control semanal: revisa precio de compra, rendimiento, gramaje servido, consumibles, coste real y precio publicado. Si uno de esos datos falta, la decisión queda incompleta.
Tu plan de implementación en 90 días
Un grupo mediano no necesita rehacer toda la operación de un día para otro. Necesita elegir un perímetro controlable, asignar responsables y exigir que los datos utilizados en la reunión de operaciones coincidan con lo que ocurre en cocina.
Días 1 a 30
Empieza auditando las 20 fichas más vendidas. Estandariza columnas, unidades, pesos brutos, rendimientos y costes netos. Nombra a dos responsables por local, uno de cocina y otro de operaciones, y digitaliza los albaranes de los tres proveedores principales para trabajar con precios verificables.
No intentes perfeccionar toda la carta antes de validar el método. Es mejor tener un conjunto pequeño de fichas fiables que cientos de recetas con unidades mezcladas.
Días 31 a 60
Carga las fichas en el TPV y separa los canales de venta. Sala, take away y kiosco deben conservar la misma receta base, pero pueden necesitar líneas diferentes para consumibles, servicio o precio.
Descarga las ventas por plato, calcula el consumo teórico y compáralo con compras e inventario. En esta fase suelen aparecer los problemas más útiles: gramajes que nadie respeta, mermas que no se registran y productos que se venden con una configuración antigua.
Días 61 a 90
Configura alertas para desviaciones superiores al 3% y lleva el análisis a una reunión mensual del comité de operaciones. Revisa el food cost real frente al teórico, el margen por plato, la rotación de carta y la contribución por canal.
Al final del periodo, cada responsable debe poder responder qué platos mantener, cuáles corregir y cuáles retirar. Si no puedes tomar esas decisiones con datos comparables entre locales, el sistema todavía necesita una fase de ajuste.
La implementación funciona cuando el escandallo deja de ser un archivo que se consulta de forma excepcional y pasa a formar parte del cierre operativo. Cada cambio de proveedor, receta, gramaje, precio o canal debe actualizar la ficha, el TPV y el cuadro de mando.
Foodlus conecta la venta digital con el TPV existente para que los grupos de restauración puedan gestionar kioscos, pedido en mesa por QR, take away y click & collect con productos y precios sincronizados. Visita Foodlus para valorar cómo integrar tus canales de venta y usar esos datos junto con el escandallo de costes en la gestión diaria.
Haz crecer tu negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización. Reserva tu demo hoy mismo.


Políticas
Haz crecer tu
negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización.
Reserva tu demo hoy mismo.
Haz crecer tu negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización. Reserva tu demo hoy mismo.
