Cadenas de restauración: guía operativa para grupos pequeños
Cadenas de restauración: guía operativa para grupos pequeños
Escrito por Arnau Rosell, CEO de Foodlus

España ya cuenta con una base amplia de cadenas de restauración: en 2024 alcanzaron 14.140 millones de euros de ventas, con 882 grupos y más de 16.300 establecimientos. Gestionar un grupo de 4 a 20 locales exige algo más que abrir unidades: requiere controlar operaciones, marca, datos y experiencia sin construir una infraestructura desproporcionada.
El salto desde un restaurante independiente hasta varias ubicaciones cambia la naturaleza del trabajo. El propietario deja de resolver únicamente problemas de cocina, servicio o compras, y empieza a coordinar sistemas que deben funcionar al mismo tiempo en locales con equipos, horarios, ubicaciones y demandas distintas. La dificultad no está solo en vender más, sino en mantener una operación repetible mientras cada restaurante conserva capacidad de adaptación.
Índice
Digitalización estratégica, kioscos, carta QR y fidelización
Integración sin fricciones, el ecosistema conectado al TPV existente
Estrategia de implementación escalonada para grupos en crecimiento
El panorama actual de las cadenas de restauración en España
La restauración organizada alcanzó en 2024 unas ventas totales de 14.140 millones de euros, un 7,7 % más que el año anterior, según el informe sectorial sobre restauración en ruta. El mismo análisis identifica 882 grupos y cadenas con una red superior a 16.300 establecimientos de marcas propias, un parque de locales 3,7 % mayor que el ejercicio previo.
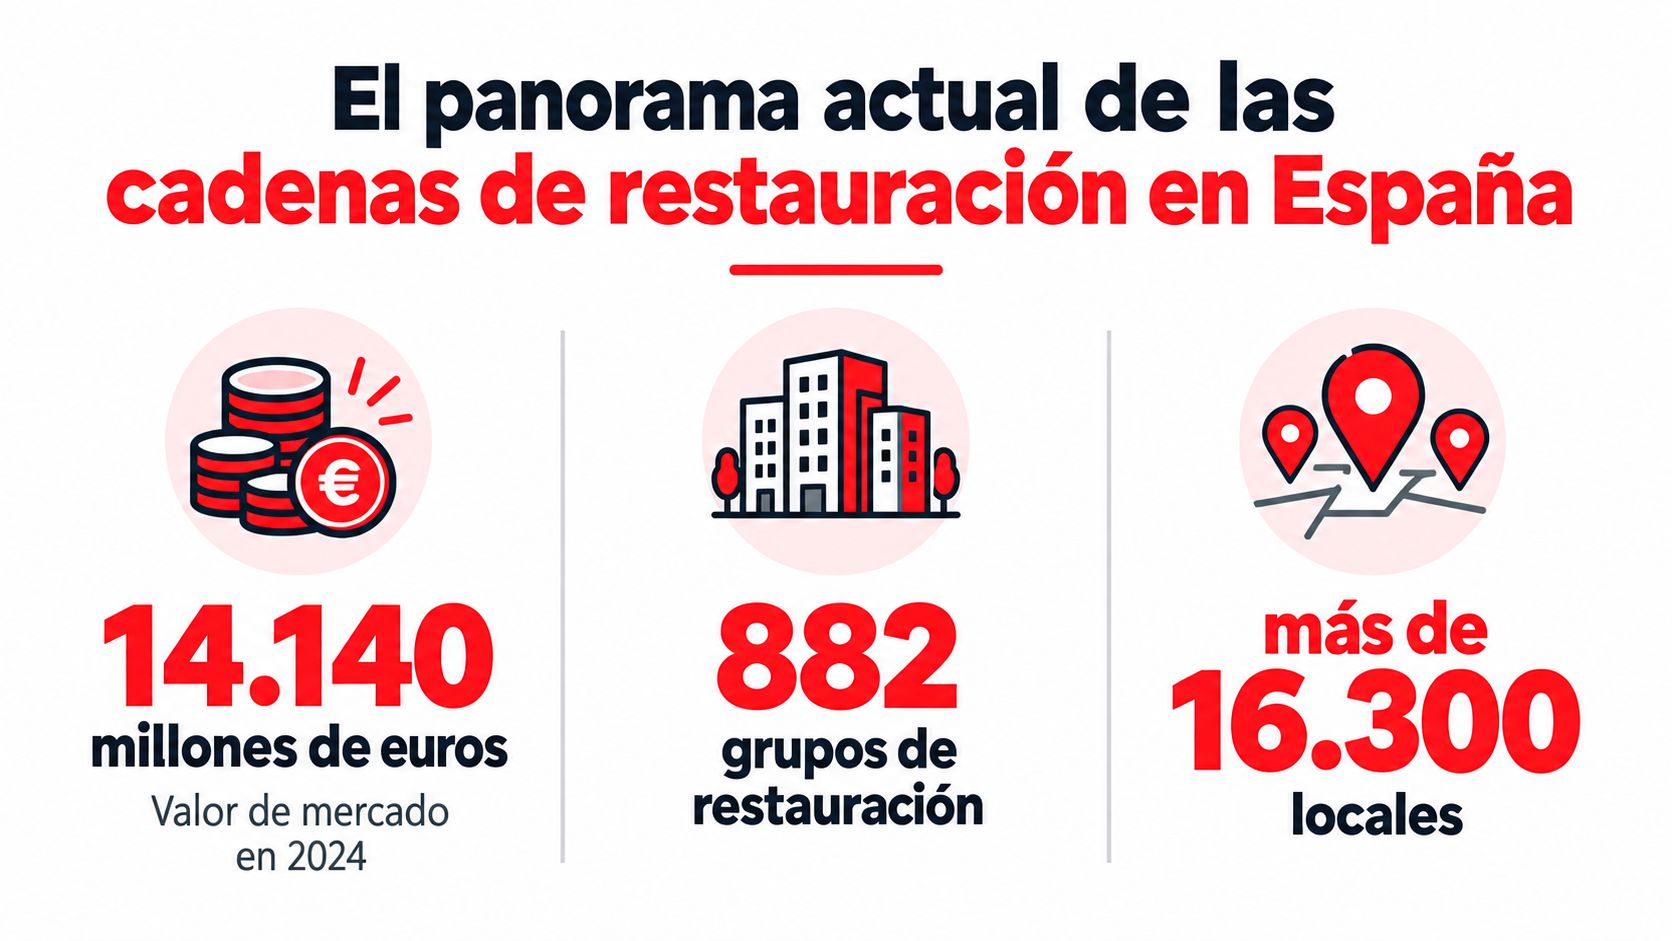
La cifra importante no es únicamente la facturación. El crecimiento físico demuestra que las cadenas de restauración han dejado de ser un segmento periférico para convertirse en una parte estructural del foodservice español. El negocio realizado específicamente en España superó los 13.000 millones de euros en 2024, una señal de que la actividad nacional concentra la mayor parte del negocio de estos operadores, según la misma fuente.
Una escala que también eleva la presión
La evolución del número de operadores refuerza esa lectura. Alimarket recogía 783 grupos y cadenas en 2024, frente a 882 en su edición de 2025, mientras que el informe de 2026 hablaba ya de cerca de un millar de operadores, según el informe de grupos de restauración organizada por establecimientos. La facturación conjunta pasó de superar por primera vez los 12.000 millones de euros en 2023 a los 14.140 millones en 2024, y después se acercó a 15.000 millones en 2025.
Para un grupo con pocos locales, este entorno ofrece oportunidades, pero también sube el nivel de exigencia. Una marca con cuatro unidades compite por visibilidad y repetición con operadores mucho mayores, y el cliente espera una experiencia coherente aunque visite locales distintos. La ventaja del tamaño pequeño es la capacidad de decidir rápido. El riesgo es intentar gestionar esa complejidad con hojas de cálculo, mensajes dispersos y supervisión presencial.
Regla práctica: entre cuatro y veinte locales, la prioridad no es tener más herramientas. Es conseguir que la información correcta llegue al equipo adecuado sin duplicar trabajo.
El segmento de grandes grupos ya muestra la escala que puede alcanzar la restauración de marca. Un informe del Instituto Coordenadas citado por Forbes sobre las grandes cadenas de restauración situó a Alsea, RBI, Restalia y McDonald's como las “big four” en España, con más de 4.000 millones de euros de negocio conjunto, casi 4.000 establecimientos operativos y 400 aperturas nuevas en un año. Para los grupos pequeños, la lección no es imitar su infraestructura, sino construir procesos suficientemente sólidos antes de que la expansión vuelva inmanejable cada decisión.
Modelos de crecimiento, franquicia versus propiedad directa
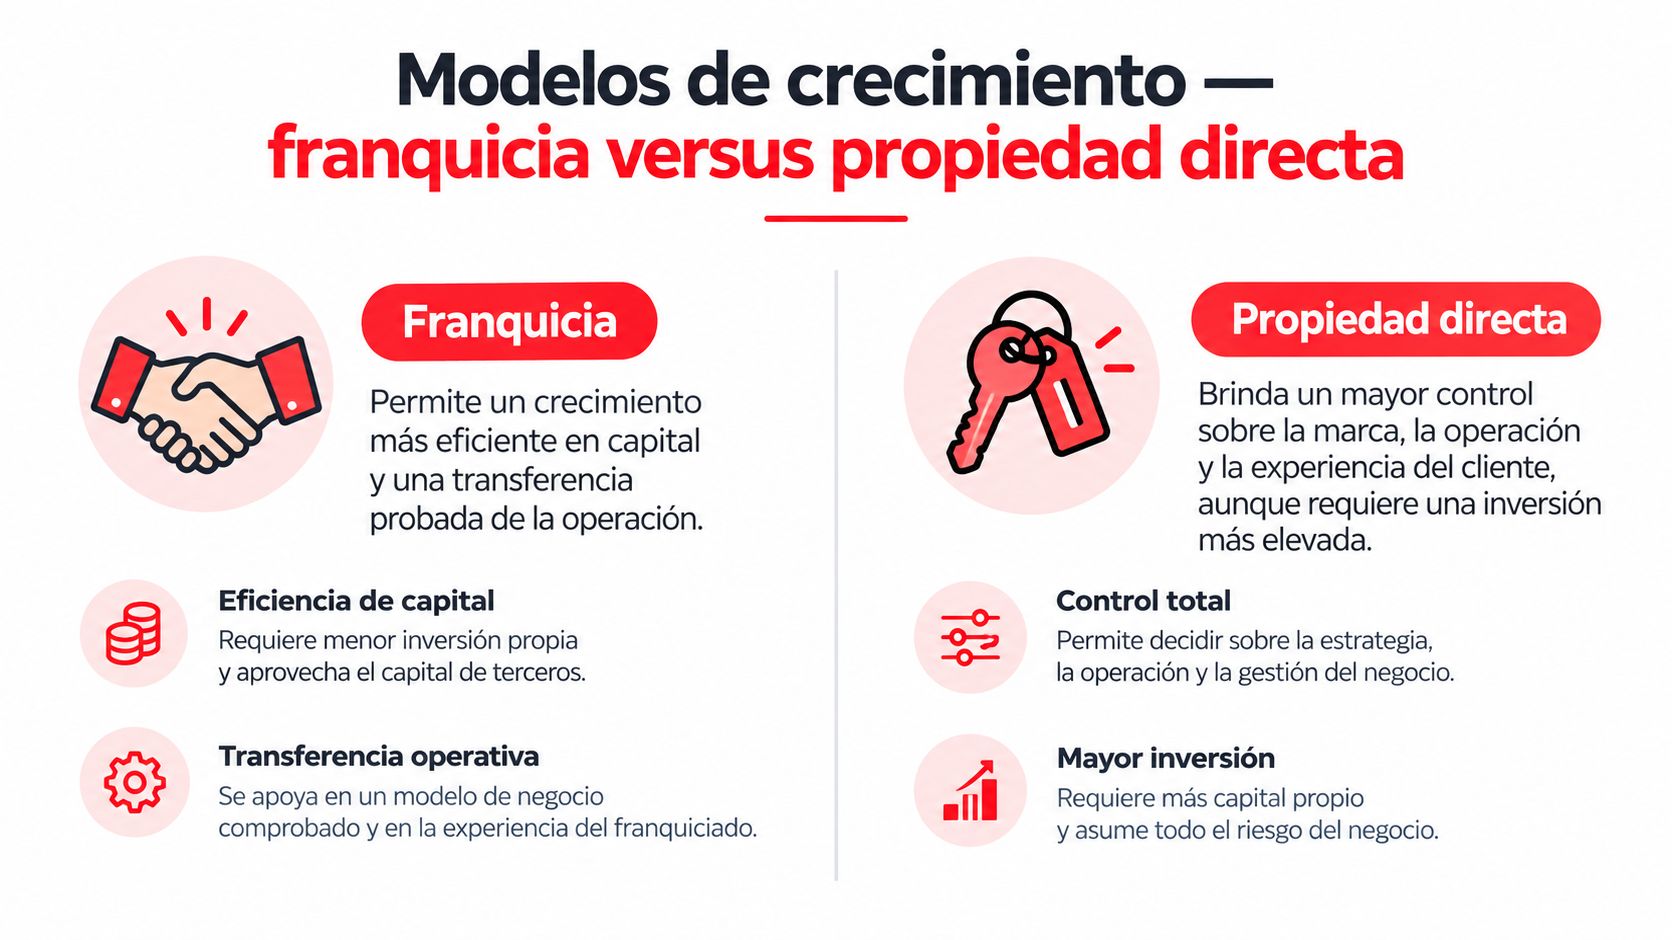
La franquicia y la propiedad directa resuelven problemas distintos. La primera permite extender una marca con menos capital propio y distribuye parte de la responsabilidad operativa. La segunda ofrece control más estrecho sobre la experiencia, pero exige financiar locales, equipos, contratación y supervisión con recursos del grupo.
Qué compra realmente una franquicia
El franquiciador aporta una propuesta probada, manuales, identidad de marca, formación y condiciones de operación. El franquiciado aporta capital, gestión local y capacidad para ejecutar el modelo en su territorio. En teoría, ambas partes ganan velocidad. En la práctica, la marca debe vigilar que la autonomía no termine alterando recetas, precios, tiempos de servicio o tono de atención.
La estandarización contractual no sustituye a la supervisión. Un manual puede indicar cómo montar un producto, pero no garantiza que el responsable del turno lo aplique durante un pico de demanda. La formación inicial tampoco resuelve por sí sola la rotación de personal. Hace falta una combinación de documentación clara, auditorías sencillas, datos comparables y canales de soporte que no dependan de una persona concreta.
La tecnología introduce otro punto de fricción. Una franquicia puede adoptar un sistema distinto al del resto de la red para resolver una necesidad local, pero esa decisión complica la consolidación de ventas, inventario, clientes y promociones. La autonomía funciona mejor cuando se define de antemano qué puede cambiar el local y qué debe permanecer centralizado.
Cuándo tiene sentido la propiedad directa
Con propiedad directa, el grupo controla la contratación, los proveedores, la carta, la formación y la experiencia completa. Puede probar una promoción en un local, observar el resultado y trasladar el aprendizaje al resto sin negociar con operadores independientes. También asume todos los costes y riesgos, desde una mala ubicación hasta una planificación de turnos deficiente.
Para grupos de cuatro a veinte locales, este modelo puede ofrecer una ventaja operativa si existe una dirección capaz de visitar los establecimientos, revisar indicadores y mantener una cultura común. El límite aparece cuando cada nueva apertura consume la atención del equipo central y obliga a crear capas de gestión antes de que el negocio esté preparado.
Decisión | Franquicia | Propiedad directa |
|---|---|---|
Capital de expansión | Menor necesidad de capital propio | Mayor inversión del grupo |
Control diario | Compartido con el operador | Concentrado en la empresa |
Velocidad | Puede crecer con rapidez | Depende de la capacidad interna |
Consistencia | Requiere auditoría y formación continua | Es más fácil de imponer, pero no automática |
Tecnología | Debe coordinar distintos niveles de autonomía | Puede implantarse de forma centralizada |
La elección no debería basarse solo en el margen potencial. Hay que valorar quién puede formar equipos, quién resolverá incidencias y cuánto tiempo puede dedicar la dirección a proteger los estándares. Una red directa mal supervisada puede ser menos consistente que una franquicia con procesos claros.
Retos operativos que multiplican los costes por cada local
El primer problema suele aparecer en el inventario. Un restaurante registra una salida de producto de forma distinta a otro, un responsable actualiza una cantidad tarde y un tercer local utiliza una unidad de medida diferente. Al final, el grupo no sabe si la desviación procede de una compra mal registrada, una merma no documentada o una venta que nunca llegó correctamente al sistema.
La planificación de personal presenta el mismo patrón. Cada local tiene sus picos, ausencias y restricciones, pero la dirección necesita comprobar si la cobertura responde a la demanda real. Sin visibilidad conjunta, el gerente de un establecimiento puede pedir refuerzos mientras otro tiene horas disponibles, y el grupo termina pagando ineficiencias que nadie identifica a tiempo.
El coste de no estar presente
La calidad también se degrada por pequeños desvíos. Una receta cambia porque falta un ingrediente, una fotografía de carta deja de coincidir con el plato, un equipo aplica un criterio distinto para gestionar una reclamación. Si el propietario no puede estar físicamente en cada local, necesita señales objetivas para saber dónde intervenir y qué problema merece prioridad.
La caja añade una capa de trabajo administrativo. Cada TPV genera cierres, pagos y movimientos que deben revisarse; cuando los datos llegan tarde o en formatos distintos, el equipo central dedica tiempo a recopilar información en lugar de analizarla. Los descuadres pequeños se convierten en conversaciones largas porque nadie dispone de una trazabilidad común.
Para controlar el coste de cada producto, el escandallo de costes en restauración debe conectarse con compras, recetas, mermas y ventas reales. Un documento aislado sirve como referencia, pero no alerta cuando el consumo real se aparta de lo previsto.
La operación no se rompe por un gran error aislado. Se desgasta cuando cada local resuelve el mismo problema de una manera distinta.
Señales de que el sistema ya no alcanza
Inventario sin criterio común: las existencias del sistema no coinciden con las del almacén y las correcciones se hacen manualmente.
Turnos reactivos: la dirección descubre la falta de personal cuando la cola ya ha crecido.
Auditoría intermitente: la calidad depende de visitas puntuales y de la memoria del supervisor.
Cierres lentos: el grupo espera para consolidar ventas porque cada local entrega la información de forma diferente.
En ese punto, contratar más supervisores no siempre soluciona el origen. Si los datos siguen fragmentados, el equipo adicional solo dedica más horas a perseguir información incompleta.
Digitalización estratégica, kioscos, carta QR y fidelización
La digitalización útil empieza por una fricción visible para el cliente o para el equipo. Un kiosco puede absorber comandas en la entrada, una carta QR puede evitar que el personal repita cambios de precios y el pedido móvil puede cerrar una cuenta sin que el camarero tenga que volver a la mesa. La clave está en conectar esas funciones con la operación existente, no en añadir pantallas independientes.
Empezar por el punto de mayor presión
El kiosco de autoservicio funciona mejor cuando la cola se concentra en momentos concretos y el cliente puede elegir y pagar sin asistencia. La comanda entra directamente en el flujo de producción, mientras el equipo se concentra en preparar, entregar y resolver incidencias. Antes de instalarlo, conviene revisar el espacio, la accesibilidad, la visibilidad de la carta y el procedimiento para pedidos modificados.
La guía sobre kioscos de autoservicio ayuda a valorar esa decisión desde la operativa, no solo desde el hardware. Un kiosco mal situado no elimina una cola, la desplaza; un menú mal estructurado puede aumentar las dudas en vez de reducirlas.
La carta QR resuelve un problema distinto. Si está vinculada al TPV, el grupo puede mantener productos, precios, alérgenos, idiomas y disponibilidad desde una fuente común. Cuando un artículo se agota, el equipo debe poder retirarlo del canal digital sin crear una segunda tarea manual para cada local.
Reducir pasos en mesa y fuera del restaurante
El pedido y el pago desde el móvil pueden acortar el ciclo de servicio porque el cliente no tiene que esperar a que llegue el datáfono o a que el equipo cierre la cuenta. Para que funcione, la interfaz debe ser clara, la identificación de mesa debe ser fiable y el personal debe saber intervenir cuando el cliente necesita ayuda.
El click & collect añade previsibilidad a la producción. El cliente encarga con antelación, el restaurante organiza la preparación y una notificación por WhatsApp o correo electrónico confirma cuándo recogerlo. Este canal exige horarios realistas y una zona de entrega ordenada. Si el pedido está listo pero no se identifica bien, la automatización solo cambia el tipo de espera.
Convertir una visita en relación
La fidelización en Apple Wallet y Google Wallet permite conservar una tarjeta digital con puntos, descuentos o avisos. El valor no está en enviar promociones sin criterio, sino en registrar frecuencia, preferencias y respuesta a las campañas. Un grupo pequeño puede empezar con una recompensa sencilla y revisar qué ofertas generan repetición sin deteriorar el margen.
Foodlus reúne kiosco, carta QR, pedido y pago en mesa, tienda online, click & collect y fidelización, con conexión al TPV existente. Para un grupo que no quiere sustituir su sistema principal, ese enfoque modular permite priorizar una fricción y añadir canales después.
Integración sin fricciones, el ecosistema conectado al TPV existente
Una herramienta digital aislada puede resolver una tarea y crear otra. Si el menú online se actualiza por separado del TPV, el equipo mantiene dos catálogos. Si el pago no cierra el ticket en el sistema central, alguien debe conciliar movimientos a mano. La integración funciona cuando una operación se registra una sola vez y llega a los canales que la necesitan.
Una fuente común para productos y disponibilidad
En grupos de cuatro a veinte locales, la complejidad aparece en los detalles: precios distintos por establecimiento, productos agotados, horarios especiales y cambios que deben aplicarse sin bloquear la autonomía local. El TPV táctil para hostelería sigue siendo el núcleo de la operación, siempre que las herramientas conectadas puedan leer y devolver información de forma fiable.
Las integraciones nativas y directas con TPV españoles como Hosteltáctil, Ágora, Revo, BDP y Schultes permiten sincronizar precios, productos y stock sin depender de middleware o agregadores externos. El mismo principio se aplica a sistemas compatibles como Toi, Foodeo, CentralCash, Last.app, Nerón Software, Yantar+, Square y Masterpan.
El caso operativo es concreto. Si un local agota un producto, el cambio debe propagarse a la carta QR, el kiosco, la tienda online y los canales de pedido. Si un establecimiento necesita una disponibilidad diferente, esa excepción debe poder configurarse sin alterar el catálogo del resto. De lo contrario, el cliente compra algo que la cocina no puede preparar y el equipo gestiona una cancelación evitable.
Cierres y datos que llegan juntos
El pago conectado al TPV puede cerrar automáticamente el ticket y facilitar el arqueo. El responsable sigue teniendo que revisar incidencias, devoluciones y descuadres, pero trabaja sobre excepciones en lugar de transcribir cada movimiento. Para una red pequeña, ese ahorro libera tiempo de gestión sin exigir un sistema financiero nuevo.
La plataforma de Foodlus declara 14 integraciones directas, además de una actividad de más de 200 marcas activas, 600.000 pedidos procesados y 7 millones de euros de GMV transaccionado, según los datos facilitados por la empresa. Son cifras de uso acumulado de la plataforma y no garantizan un resultado concreto para cada operador.
Criterio de compra: pide al proveedor que muestre qué ocurre al cambiar un precio, agotar un producto y cerrar un pago. La demostración debe hacerse con el TPV real del grupo, incluidos sus permisos, excepciones y procedimientos de cierre.
Para cuatro a veinte locales, la arquitectura adecuada no tiene que ser enorme. Debe evitar duplicidades, conservar los datos en una base común y permitir particularidades por establecimiento sin perder supervisión central.
Estrategia de implementación escalonada para grupos en crecimiento
Implantar todos los canales a la vez suele ser un error. El equipo aprende demasiados procesos, los responsables no saben qué cambio produjo cada efecto y cualquier incidencia parece pertenecer a la tecnología completa. Una secuencia gradual permite resolver primero el cuello de botella más caro y conservar la operación estable.
Una ruta que empieza por lo sencillo
La carta QR suele ser un punto de entrada razonable cuando el grupo sufre cambios frecuentes de precio, errores de transcripción o problemas con alérgenos y disponibilidad. Requiere menos cambio físico que un kiosco y permite comprobar si los datos del menú están correctamente estructurados en el TPV.
Después, la decisión puede seguir este orden:
Automatizar el pedido básico, si el personal pierde tiempo introduciendo comandas o corrigiendo cartas desactualizadas.
Añadir kioscos, cuando las colas en mostrador concentran la presión y el espacio permite separar pedido, producción y entrega.
Activar click & collect, cuando existe demanda anticipada y la cocina puede comprometer ventanas de preparación realistas.
Incorporar fidelización y analítica, cuando el grupo ya puede identificar clientes, medir recurrencia y segmentar comunicaciones.
Cada módulo debe tener un responsable, una formación breve y un protocolo para incidencias. Durante la prueba, hay que registrar qué ocurre en un local representativo, escuchar al equipo y corregir el flujo antes de extenderlo.
Para ordenar la conversación interna, resulta útil revisar recursos sobre escala y operaciones de ventas y traducir sus principios a la realidad del restaurante. La pregunta no es qué tecnología parece más completa, sino cuál reduce primero una tarea repetida sin añadir otra carga administrativa.
Decidir cuándo avanzar
El siguiente módulo entra cuando el anterior funciona con estabilidad y aparece una necesidad clara. Si la carta digital ya refleja correctamente productos y precios, el grupo puede estudiar el pedido en mesa. Si las colas siguen siendo el principal freno, el kiosco tiene más sentido que una campaña de fidelización.
La modularidad también protege la inversión. Cada componente debe aportar valor por separado, pero compartir datos cuando se conecta con los demás. Así, el grupo puede avanzar sin sustituir el TPV ni convertir una apertura en un proyecto tecnológico de gran escala.
Métricas de éxito y toma de decisiones informada
La dirección debe establecer una línea base antes de implantar cualquier herramienta. Conviene medir tiempo de cola, rotación de mesas, coste laboral por comensal, coste de adquisición, valor de vida del cliente y NPS. Sin ese punto de partida, una mejora percibida puede confundirse con una variación normal de la operación.
Una matriz sencilla ayuda a comparar opciones:
Criterio | Pregunta de control |
|---|---|
Integración | ¿Actualiza el TPV y evita duplicar datos? |
Implantación | ¿Puede probarse en un local sin interrumpir el servicio? |
Formación | ¿El equipo aprende el flujo sin depender del proveedor? |
Resultado | ¿Qué indicador debe cambiar y en qué plazo de revisión? |
El análisis también debe separar crecimiento de eficiencia. La actividad organizada en España superó los 13.000 millones de euros en 2024 y rozó los 14.000 millones en 2025, pero el material sectorial advierte de que parte del avance se explica por precios y no necesariamente por una mejora proporcional del volumen, según el análisis de reportajes de Alimarket sobre restauración. Por eso, ventas mayores no bastan para validar una inversión.
Para reducir errores de criterio, merece la pena contrastar decisiones con recursos sobre modelos y sesgos directivos. Un grupo sostenible mide la productividad por local, revisa excepciones y escala solo lo que funciona.
Foodlus ayuda a grupos de restauración de 4 a 20 locales a digitalizar kioscos, carta QR, pedidos en mesa, click & collect y fidelización sin sustituir el TPV que ya utilizan. Revisa cómo puede encajar en tu operación y visita Foodlus para solicitar información y definir un primer módulo de implantación.
España ya cuenta con una base amplia de cadenas de restauración: en 2024 alcanzaron 14.140 millones de euros de ventas, con 882 grupos y más de 16.300 establecimientos. Gestionar un grupo de 4 a 20 locales exige algo más que abrir unidades: requiere controlar operaciones, marca, datos y experiencia sin construir una infraestructura desproporcionada.
El salto desde un restaurante independiente hasta varias ubicaciones cambia la naturaleza del trabajo. El propietario deja de resolver únicamente problemas de cocina, servicio o compras, y empieza a coordinar sistemas que deben funcionar al mismo tiempo en locales con equipos, horarios, ubicaciones y demandas distintas. La dificultad no está solo en vender más, sino en mantener una operación repetible mientras cada restaurante conserva capacidad de adaptación.
Índice
Digitalización estratégica, kioscos, carta QR y fidelización
Integración sin fricciones, el ecosistema conectado al TPV existente
Estrategia de implementación escalonada para grupos en crecimiento
El panorama actual de las cadenas de restauración en España
La restauración organizada alcanzó en 2024 unas ventas totales de 14.140 millones de euros, un 7,7 % más que el año anterior, según el informe sectorial sobre restauración en ruta. El mismo análisis identifica 882 grupos y cadenas con una red superior a 16.300 establecimientos de marcas propias, un parque de locales 3,7 % mayor que el ejercicio previo.
La cifra importante no es únicamente la facturación. El crecimiento físico demuestra que las cadenas de restauración han dejado de ser un segmento periférico para convertirse en una parte estructural del foodservice español. El negocio realizado específicamente en España superó los 13.000 millones de euros en 2024, una señal de que la actividad nacional concentra la mayor parte del negocio de estos operadores, según la misma fuente.
Una escala que también eleva la presión
La evolución del número de operadores refuerza esa lectura. Alimarket recogía 783 grupos y cadenas en 2024, frente a 882 en su edición de 2025, mientras que el informe de 2026 hablaba ya de cerca de un millar de operadores, según el informe de grupos de restauración organizada por establecimientos. La facturación conjunta pasó de superar por primera vez los 12.000 millones de euros en 2023 a los 14.140 millones en 2024, y después se acercó a 15.000 millones en 2025.
Para un grupo con pocos locales, este entorno ofrece oportunidades, pero también sube el nivel de exigencia. Una marca con cuatro unidades compite por visibilidad y repetición con operadores mucho mayores, y el cliente espera una experiencia coherente aunque visite locales distintos. La ventaja del tamaño pequeño es la capacidad de decidir rápido. El riesgo es intentar gestionar esa complejidad con hojas de cálculo, mensajes dispersos y supervisión presencial.
Regla práctica: entre cuatro y veinte locales, la prioridad no es tener más herramientas. Es conseguir que la información correcta llegue al equipo adecuado sin duplicar trabajo.
El segmento de grandes grupos ya muestra la escala que puede alcanzar la restauración de marca. Un informe del Instituto Coordenadas citado por Forbes sobre las grandes cadenas de restauración situó a Alsea, RBI, Restalia y McDonald's como las “big four” en España, con más de 4.000 millones de euros de negocio conjunto, casi 4.000 establecimientos operativos y 400 aperturas nuevas en un año. Para los grupos pequeños, la lección no es imitar su infraestructura, sino construir procesos suficientemente sólidos antes de que la expansión vuelva inmanejable cada decisión.
Modelos de crecimiento, franquicia versus propiedad directa
La franquicia y la propiedad directa resuelven problemas distintos. La primera permite extender una marca con menos capital propio y distribuye parte de la responsabilidad operativa. La segunda ofrece control más estrecho sobre la experiencia, pero exige financiar locales, equipos, contratación y supervisión con recursos del grupo.
Qué compra realmente una franquicia
El franquiciador aporta una propuesta probada, manuales, identidad de marca, formación y condiciones de operación. El franquiciado aporta capital, gestión local y capacidad para ejecutar el modelo en su territorio. En teoría, ambas partes ganan velocidad. En la práctica, la marca debe vigilar que la autonomía no termine alterando recetas, precios, tiempos de servicio o tono de atención.
La estandarización contractual no sustituye a la supervisión. Un manual puede indicar cómo montar un producto, pero no garantiza que el responsable del turno lo aplique durante un pico de demanda. La formación inicial tampoco resuelve por sí sola la rotación de personal. Hace falta una combinación de documentación clara, auditorías sencillas, datos comparables y canales de soporte que no dependan de una persona concreta.
La tecnología introduce otro punto de fricción. Una franquicia puede adoptar un sistema distinto al del resto de la red para resolver una necesidad local, pero esa decisión complica la consolidación de ventas, inventario, clientes y promociones. La autonomía funciona mejor cuando se define de antemano qué puede cambiar el local y qué debe permanecer centralizado.
Cuándo tiene sentido la propiedad directa
Con propiedad directa, el grupo controla la contratación, los proveedores, la carta, la formación y la experiencia completa. Puede probar una promoción en un local, observar el resultado y trasladar el aprendizaje al resto sin negociar con operadores independientes. También asume todos los costes y riesgos, desde una mala ubicación hasta una planificación de turnos deficiente.
Para grupos de cuatro a veinte locales, este modelo puede ofrecer una ventaja operativa si existe una dirección capaz de visitar los establecimientos, revisar indicadores y mantener una cultura común. El límite aparece cuando cada nueva apertura consume la atención del equipo central y obliga a crear capas de gestión antes de que el negocio esté preparado.
Decisión | Franquicia | Propiedad directa |
|---|---|---|
Capital de expansión | Menor necesidad de capital propio | Mayor inversión del grupo |
Control diario | Compartido con el operador | Concentrado en la empresa |
Velocidad | Puede crecer con rapidez | Depende de la capacidad interna |
Consistencia | Requiere auditoría y formación continua | Es más fácil de imponer, pero no automática |
Tecnología | Debe coordinar distintos niveles de autonomía | Puede implantarse de forma centralizada |
La elección no debería basarse solo en el margen potencial. Hay que valorar quién puede formar equipos, quién resolverá incidencias y cuánto tiempo puede dedicar la dirección a proteger los estándares. Una red directa mal supervisada puede ser menos consistente que una franquicia con procesos claros.
Retos operativos que multiplican los costes por cada local
El primer problema suele aparecer en el inventario. Un restaurante registra una salida de producto de forma distinta a otro, un responsable actualiza una cantidad tarde y un tercer local utiliza una unidad de medida diferente. Al final, el grupo no sabe si la desviación procede de una compra mal registrada, una merma no documentada o una venta que nunca llegó correctamente al sistema.
La planificación de personal presenta el mismo patrón. Cada local tiene sus picos, ausencias y restricciones, pero la dirección necesita comprobar si la cobertura responde a la demanda real. Sin visibilidad conjunta, el gerente de un establecimiento puede pedir refuerzos mientras otro tiene horas disponibles, y el grupo termina pagando ineficiencias que nadie identifica a tiempo.
El coste de no estar presente
La calidad también se degrada por pequeños desvíos. Una receta cambia porque falta un ingrediente, una fotografía de carta deja de coincidir con el plato, un equipo aplica un criterio distinto para gestionar una reclamación. Si el propietario no puede estar físicamente en cada local, necesita señales objetivas para saber dónde intervenir y qué problema merece prioridad.
La caja añade una capa de trabajo administrativo. Cada TPV genera cierres, pagos y movimientos que deben revisarse; cuando los datos llegan tarde o en formatos distintos, el equipo central dedica tiempo a recopilar información en lugar de analizarla. Los descuadres pequeños se convierten en conversaciones largas porque nadie dispone de una trazabilidad común.
Para controlar el coste de cada producto, el escandallo de costes en restauración debe conectarse con compras, recetas, mermas y ventas reales. Un documento aislado sirve como referencia, pero no alerta cuando el consumo real se aparta de lo previsto.
La operación no se rompe por un gran error aislado. Se desgasta cuando cada local resuelve el mismo problema de una manera distinta.
Señales de que el sistema ya no alcanza
Inventario sin criterio común: las existencias del sistema no coinciden con las del almacén y las correcciones se hacen manualmente.
Turnos reactivos: la dirección descubre la falta de personal cuando la cola ya ha crecido.
Auditoría intermitente: la calidad depende de visitas puntuales y de la memoria del supervisor.
Cierres lentos: el grupo espera para consolidar ventas porque cada local entrega la información de forma diferente.
En ese punto, contratar más supervisores no siempre soluciona el origen. Si los datos siguen fragmentados, el equipo adicional solo dedica más horas a perseguir información incompleta.
Digitalización estratégica, kioscos, carta QR y fidelización
La digitalización útil empieza por una fricción visible para el cliente o para el equipo. Un kiosco puede absorber comandas en la entrada, una carta QR puede evitar que el personal repita cambios de precios y el pedido móvil puede cerrar una cuenta sin que el camarero tenga que volver a la mesa. La clave está en conectar esas funciones con la operación existente, no en añadir pantallas independientes.
Empezar por el punto de mayor presión
El kiosco de autoservicio funciona mejor cuando la cola se concentra en momentos concretos y el cliente puede elegir y pagar sin asistencia. La comanda entra directamente en el flujo de producción, mientras el equipo se concentra en preparar, entregar y resolver incidencias. Antes de instalarlo, conviene revisar el espacio, la accesibilidad, la visibilidad de la carta y el procedimiento para pedidos modificados.
La guía sobre kioscos de autoservicio ayuda a valorar esa decisión desde la operativa, no solo desde el hardware. Un kiosco mal situado no elimina una cola, la desplaza; un menú mal estructurado puede aumentar las dudas en vez de reducirlas.
La carta QR resuelve un problema distinto. Si está vinculada al TPV, el grupo puede mantener productos, precios, alérgenos, idiomas y disponibilidad desde una fuente común. Cuando un artículo se agota, el equipo debe poder retirarlo del canal digital sin crear una segunda tarea manual para cada local.
Reducir pasos en mesa y fuera del restaurante
El pedido y el pago desde el móvil pueden acortar el ciclo de servicio porque el cliente no tiene que esperar a que llegue el datáfono o a que el equipo cierre la cuenta. Para que funcione, la interfaz debe ser clara, la identificación de mesa debe ser fiable y el personal debe saber intervenir cuando el cliente necesita ayuda.
El click & collect añade previsibilidad a la producción. El cliente encarga con antelación, el restaurante organiza la preparación y una notificación por WhatsApp o correo electrónico confirma cuándo recogerlo. Este canal exige horarios realistas y una zona de entrega ordenada. Si el pedido está listo pero no se identifica bien, la automatización solo cambia el tipo de espera.
Convertir una visita en relación
La fidelización en Apple Wallet y Google Wallet permite conservar una tarjeta digital con puntos, descuentos o avisos. El valor no está en enviar promociones sin criterio, sino en registrar frecuencia, preferencias y respuesta a las campañas. Un grupo pequeño puede empezar con una recompensa sencilla y revisar qué ofertas generan repetición sin deteriorar el margen.
Foodlus reúne kiosco, carta QR, pedido y pago en mesa, tienda online, click & collect y fidelización, con conexión al TPV existente. Para un grupo que no quiere sustituir su sistema principal, ese enfoque modular permite priorizar una fricción y añadir canales después.
Integración sin fricciones, el ecosistema conectado al TPV existente
Una herramienta digital aislada puede resolver una tarea y crear otra. Si el menú online se actualiza por separado del TPV, el equipo mantiene dos catálogos. Si el pago no cierra el ticket en el sistema central, alguien debe conciliar movimientos a mano. La integración funciona cuando una operación se registra una sola vez y llega a los canales que la necesitan.
Una fuente común para productos y disponibilidad
En grupos de cuatro a veinte locales, la complejidad aparece en los detalles: precios distintos por establecimiento, productos agotados, horarios especiales y cambios que deben aplicarse sin bloquear la autonomía local. El TPV táctil para hostelería sigue siendo el núcleo de la operación, siempre que las herramientas conectadas puedan leer y devolver información de forma fiable.
Las integraciones nativas y directas con TPV españoles como Hosteltáctil, Ágora, Revo, BDP y Schultes permiten sincronizar precios, productos y stock sin depender de middleware o agregadores externos. El mismo principio se aplica a sistemas compatibles como Toi, Foodeo, CentralCash, Last.app, Nerón Software, Yantar+, Square y Masterpan.
El caso operativo es concreto. Si un local agota un producto, el cambio debe propagarse a la carta QR, el kiosco, la tienda online y los canales de pedido. Si un establecimiento necesita una disponibilidad diferente, esa excepción debe poder configurarse sin alterar el catálogo del resto. De lo contrario, el cliente compra algo que la cocina no puede preparar y el equipo gestiona una cancelación evitable.
Cierres y datos que llegan juntos
El pago conectado al TPV puede cerrar automáticamente el ticket y facilitar el arqueo. El responsable sigue teniendo que revisar incidencias, devoluciones y descuadres, pero trabaja sobre excepciones en lugar de transcribir cada movimiento. Para una red pequeña, ese ahorro libera tiempo de gestión sin exigir un sistema financiero nuevo.
La plataforma de Foodlus declara 14 integraciones directas, además de una actividad de más de 200 marcas activas, 600.000 pedidos procesados y 7 millones de euros de GMV transaccionado, según los datos facilitados por la empresa. Son cifras de uso acumulado de la plataforma y no garantizan un resultado concreto para cada operador.
Criterio de compra: pide al proveedor que muestre qué ocurre al cambiar un precio, agotar un producto y cerrar un pago. La demostración debe hacerse con el TPV real del grupo, incluidos sus permisos, excepciones y procedimientos de cierre.
Para cuatro a veinte locales, la arquitectura adecuada no tiene que ser enorme. Debe evitar duplicidades, conservar los datos en una base común y permitir particularidades por establecimiento sin perder supervisión central.
Estrategia de implementación escalonada para grupos en crecimiento
Implantar todos los canales a la vez suele ser un error. El equipo aprende demasiados procesos, los responsables no saben qué cambio produjo cada efecto y cualquier incidencia parece pertenecer a la tecnología completa. Una secuencia gradual permite resolver primero el cuello de botella más caro y conservar la operación estable.
Una ruta que empieza por lo sencillo
La carta QR suele ser un punto de entrada razonable cuando el grupo sufre cambios frecuentes de precio, errores de transcripción o problemas con alérgenos y disponibilidad. Requiere menos cambio físico que un kiosco y permite comprobar si los datos del menú están correctamente estructurados en el TPV.
Después, la decisión puede seguir este orden:
Automatizar el pedido básico, si el personal pierde tiempo introduciendo comandas o corrigiendo cartas desactualizadas.
Añadir kioscos, cuando las colas en mostrador concentran la presión y el espacio permite separar pedido, producción y entrega.
Activar click & collect, cuando existe demanda anticipada y la cocina puede comprometer ventanas de preparación realistas.
Incorporar fidelización y analítica, cuando el grupo ya puede identificar clientes, medir recurrencia y segmentar comunicaciones.
Cada módulo debe tener un responsable, una formación breve y un protocolo para incidencias. Durante la prueba, hay que registrar qué ocurre en un local representativo, escuchar al equipo y corregir el flujo antes de extenderlo.
Para ordenar la conversación interna, resulta útil revisar recursos sobre escala y operaciones de ventas y traducir sus principios a la realidad del restaurante. La pregunta no es qué tecnología parece más completa, sino cuál reduce primero una tarea repetida sin añadir otra carga administrativa.
Decidir cuándo avanzar
El siguiente módulo entra cuando el anterior funciona con estabilidad y aparece una necesidad clara. Si la carta digital ya refleja correctamente productos y precios, el grupo puede estudiar el pedido en mesa. Si las colas siguen siendo el principal freno, el kiosco tiene más sentido que una campaña de fidelización.
La modularidad también protege la inversión. Cada componente debe aportar valor por separado, pero compartir datos cuando se conecta con los demás. Así, el grupo puede avanzar sin sustituir el TPV ni convertir una apertura en un proyecto tecnológico de gran escala.
Métricas de éxito y toma de decisiones informada
La dirección debe establecer una línea base antes de implantar cualquier herramienta. Conviene medir tiempo de cola, rotación de mesas, coste laboral por comensal, coste de adquisición, valor de vida del cliente y NPS. Sin ese punto de partida, una mejora percibida puede confundirse con una variación normal de la operación.
Una matriz sencilla ayuda a comparar opciones:
Criterio | Pregunta de control |
|---|---|
Integración | ¿Actualiza el TPV y evita duplicar datos? |
Implantación | ¿Puede probarse en un local sin interrumpir el servicio? |
Formación | ¿El equipo aprende el flujo sin depender del proveedor? |
Resultado | ¿Qué indicador debe cambiar y en qué plazo de revisión? |
El análisis también debe separar crecimiento de eficiencia. La actividad organizada en España superó los 13.000 millones de euros en 2024 y rozó los 14.000 millones en 2025, pero el material sectorial advierte de que parte del avance se explica por precios y no necesariamente por una mejora proporcional del volumen, según el análisis de reportajes de Alimarket sobre restauración. Por eso, ventas mayores no bastan para validar una inversión.
Para reducir errores de criterio, merece la pena contrastar decisiones con recursos sobre modelos y sesgos directivos. Un grupo sostenible mide la productividad por local, revisa excepciones y escala solo lo que funciona.
Foodlus ayuda a grupos de restauración de 4 a 20 locales a digitalizar kioscos, carta QR, pedidos en mesa, click & collect y fidelización sin sustituir el TPV que ya utilizan. Revisa cómo puede encajar en tu operación y visita Foodlus para solicitar información y definir un primer módulo de implantación.
Haz crecer tu negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización. Reserva tu demo hoy mismo.


Políticas
Haz crecer tu
negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización.
Reserva tu demo hoy mismo.
Haz crecer tu negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización. Reserva tu demo hoy mismo.
