Pago por Bizum: qué es, cómo cobrar y qué cuesta
Pago por Bizum: qué es, cómo cobrar y qué cuesta
Escrito por Arnau Rosell, CEO de Foodlus

Un pago por Bizum en un restaurante es una transferencia que el cliente autoriza desde la app de su banco con su número de móvil, sin escribir datos de tarjeta. Bizum está tan extendido en España que para la mayoría de tus clientes no es un método nuevo que deban aprender.
La confusión habitual está en el otro lado del mostrador. El cliente ve un cobro instantáneo, pero ese cobro no se resuelve solo: tu local debe confirmarlo antes de liberar la comanda, cerrar bien el ticket y conciliar el abono en caja al final del día. Y cuando algo falla, la devolución tampoco se hace sola.
Si separas esos dos planos desde el principio, Bizum deja de ser un botón más y se convierte en un flujo de cobro controlable.
Índice
Qué es el pago por Bizum y por qué importa en restauración
Piensa en Bizum como un billete que viaja en segundos desde la cuenta del cliente hasta la del local, pero con una diferencia clave. Antes de moverse, el banco del cliente valida la operación en su propia app.
Esa familiaridad ya es masiva. Según el balance de Bizum sobre 2024, a finales de ese año 38 entidades bancarias ofrecían el servicio a más de 28,2 millones de personas usuarias. El mismo balance registró 58 millones de compras online mediante Bizum, con un valor aproximado de 3.107 millones de euros.
Dónde aparece en tu local
En restauración lo encontrarás en tres momentos concretos:
Pago en mesa: el comensal escanea un QR y paga desde su móvil.
Pedido online o para llevar: el cobro se confirma antes de preparar la comanda.
Click & collect: el cliente paga al pedir y solo viene a recoger.
Si tienes clientela joven, pedidos digitales o colas en caja, Bizum merece un lugar junto a la tarjeta.
La distinción que debes retener es sencilla. Para el cliente es inmediato. Para ti es un pago que hay que confirmar antes de liberar la comanda y conciliar después en caja.
Ventajas de Bizum frente a tarjeta y efectivo en restauración
La ventaja central es práctica. Bizum se paga desde el móvil del cliente, así que el local no necesita un datáfono cerca de la mesa en el pago en mesa o en el pedido por QR.
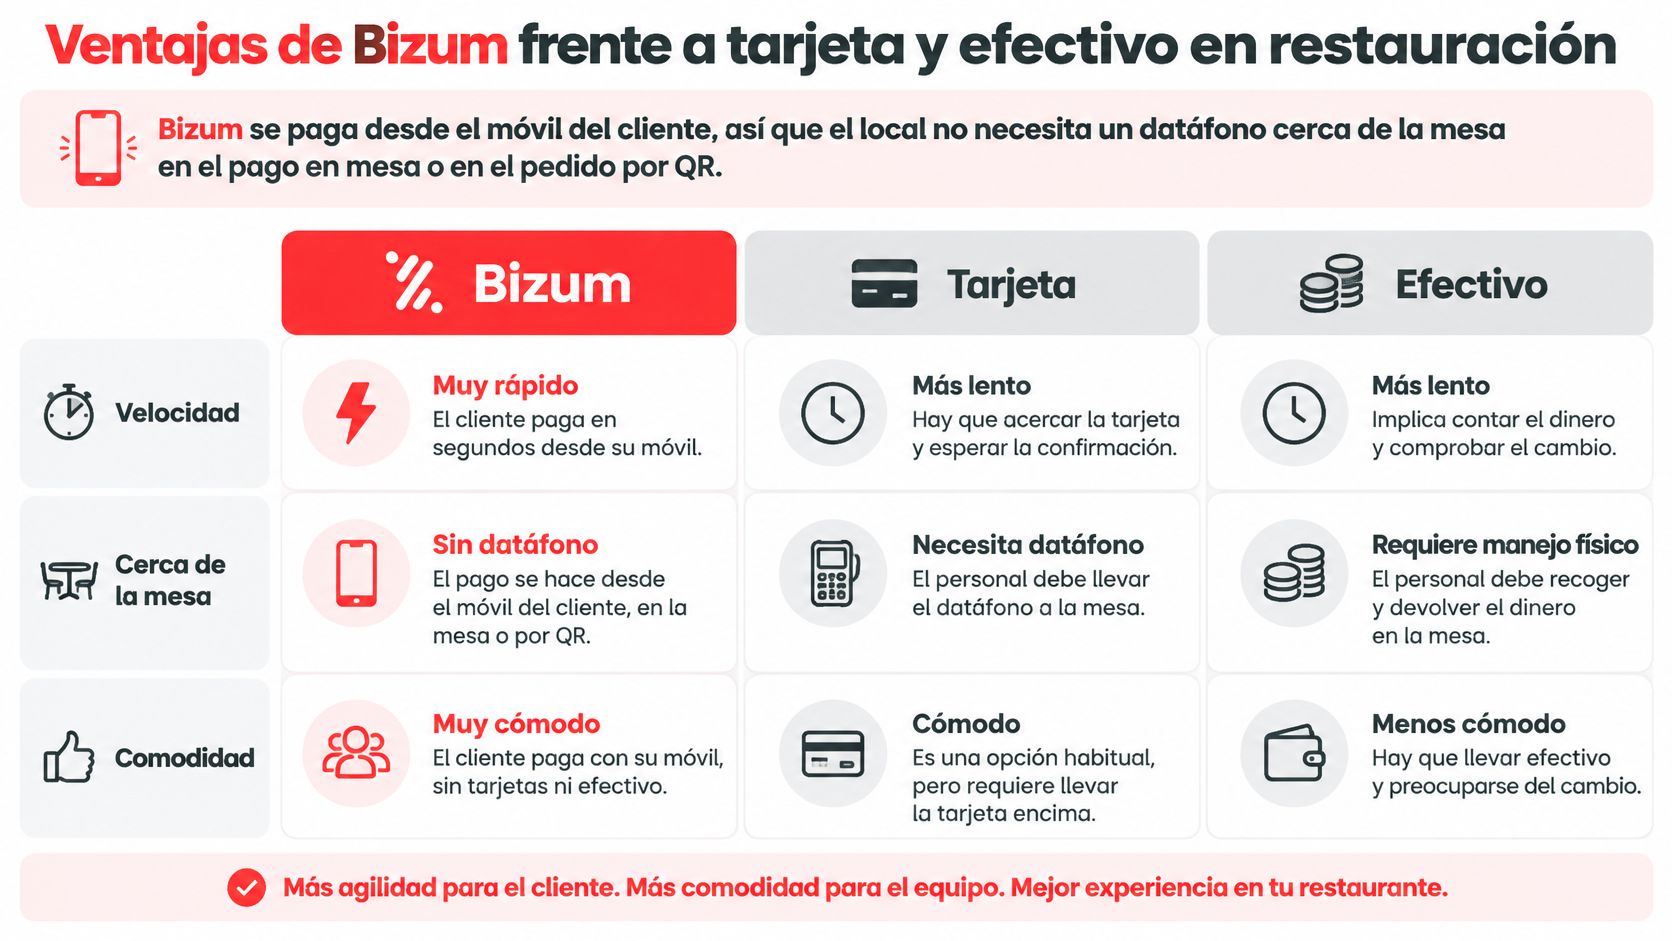
Criterio | Bizum | Tarjeta | Efectivo |
|---|---|---|---|
Pago en mesa sin datáfono | Sí, desde el móvil del cliente | No, requiere terminal | No, requiere cambio |
Dependencia de terminal físico | No, en flujo QR u online | Sí | No |
Registro automático en el TPV | Sí, si la integración lo permite | Sí, con datáfono integrado | No, manual |
Riesgo de descuadre de caja | Bajo si se concilia cada día | Bajo con cierre automático | Alto |
Pago separado entre comensales | Sí, cada uno desde su móvil | Posible, con más fricción | Sí, pero requiere cambio |
Cuándo aporta más
En los picos de barra de una hamburguesería o una pizzería, el cliente paga sin esperar a que el terminal quede libre. En mesas de amigos, cada comensal abona su parte desde su móvil y nadie hace cuentas con monedas. En pedidos online, quien no quiere introducir su tarjeta en una pantalla que no conoce puede autorizar el pago en la app de su banco.
También hay límites que conviene asumir:
Datos de cliente: Bizum por sí solo no aporta la fidelización ni el historial de una tarjeta registrada.
Configuración: el cobro depende de cómo lo conectes con tu proveedor de pagos.
Perfil de público: en locales con clientela mayor, el uso puede ser menor que la tarjeta.
Regla práctica: ofrece Bizum junto a la tarjeta y, si tu volumen de pedidos digitales es alto, colócalo como primera opción en la pantalla del QR.
Cómo paga el cliente con Bizum en mesa, online o al recoger
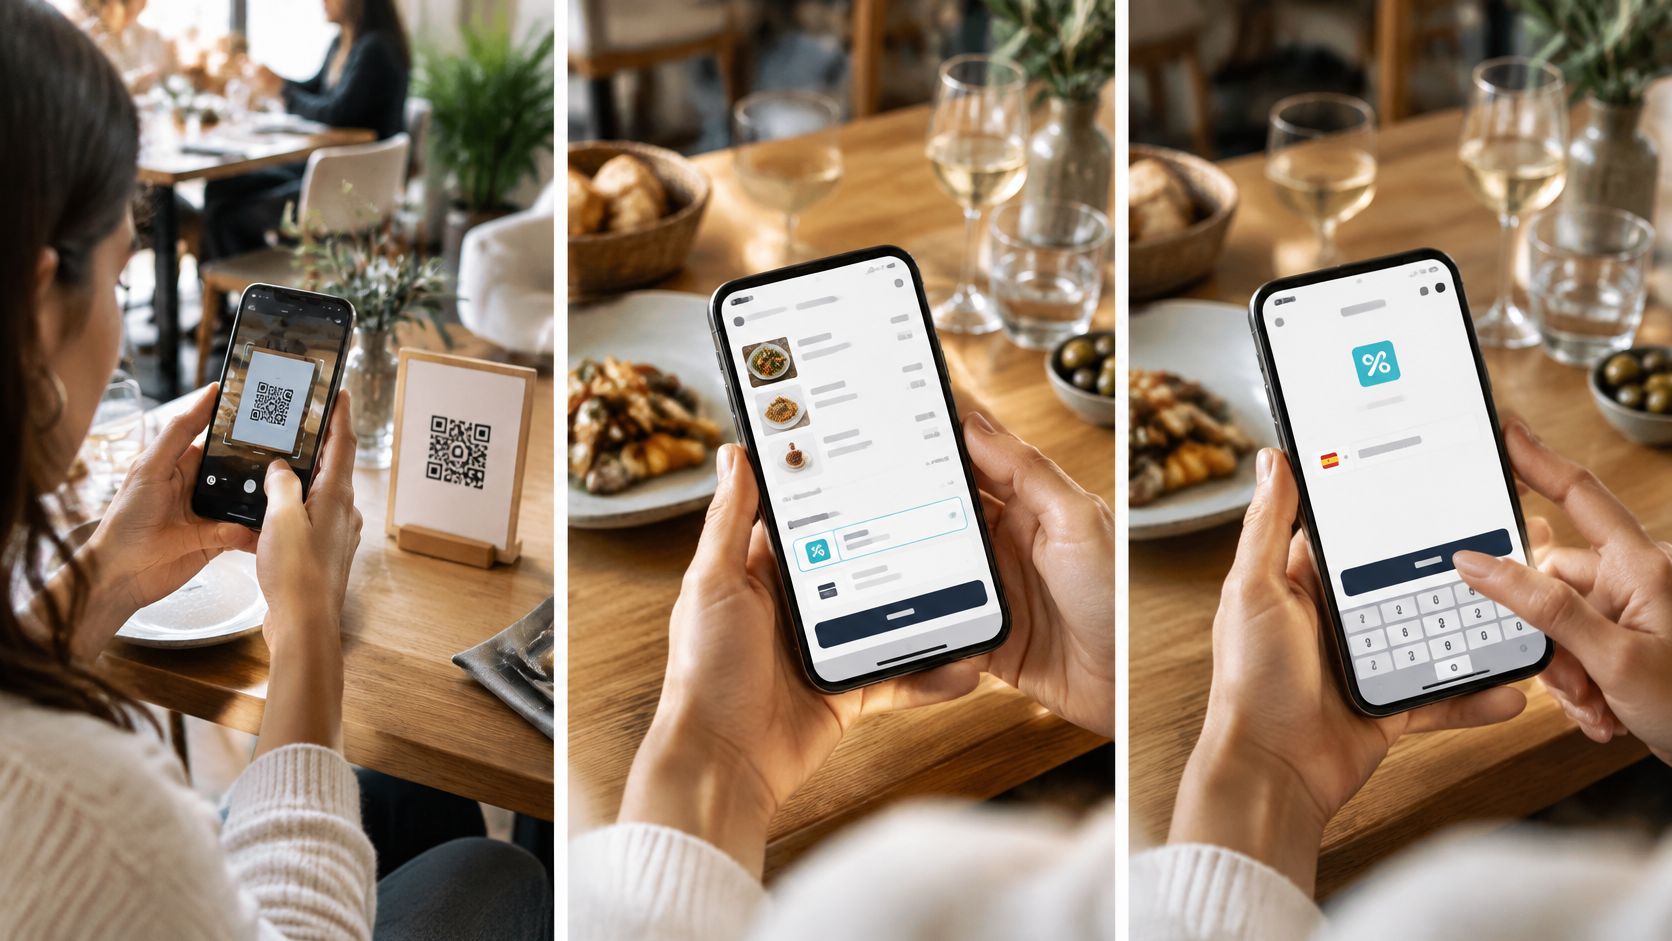
El flujo que ve el cliente tiene cinco pasos y no requiere descargar ninguna app nueva ni registrarse.
Escanea el QR de la mesa o abre el enlace del pedido online. En el pedido en mesa, elige sus platos y el pedido llega directo al TPV del restaurante.
Revisa la cuenta y elige Bizum como método de pago.
Introduce su número de móvil vinculado a Bizum.
Confirma la operación en la notificación de la app de su banco.
Ve la confirmación en pantalla y el ticket queda cerrado.
Dónde se rompe el flujo
El primer fallo típico es que el cliente no tenga Bizum activado en su banco. El segundo es que su app bancaria pida un código adicional y abandone a mitad. El tercero es el límite, y aquí conviene corregir una idea muy repetida.
Las cifras de 1.000 € por operación, 2.000 € diarios y 5.000 € mensuales corresponden principalmente a operaciones entre particulares y donaciones, según las condiciones generales de Bizum de BBVA, y cada entidad financiera puede imponer límites propios. Por eso el cliente puede ver un tope distinto del que tú esperas.
Para una cuenta grande, una reserva o un pedido corporativo, el límite real depende del banco del cliente, del adquirente y de la configuración de tu comercio. Si el importe supera su tope, ofrece dividir la cuenta por comensal o pagar con tarjeta. No le pidas que repita el intento varias veces, porque solo generarás rechazos y dudas sobre si se ha cobrado.
Muestra siempre Bizum junto a tarjeta y wallets, y deja un siguiente paso claro cuando un pago falle. Un cliente que sabe qué hacer tras un rechazo no abandona el pedido.
Del pedido al abono en cuenta
Aquí está el punto que más propietarios malinterpretan. Un pago por Bizum en comercio es asíncrono, lo que significa que el pedido existe antes de que el dinero esté confirmado. La pantalla del cliente y la confirmación que recibe tu sistema no llegan necesariamente en el mismo instante.

El flujo que debe seguir tu sistema
Pedido pendiente: la orden se crea en ese estado en el TPV o en la tienda online.
Notificación del proveedor: la pasarela envía la confirmación del pago a tu sistema.
Validación segura: el sistema comprueba que esa notificación es auténtica y coincide con el importe.
Pedido pagado: solo entonces la comanda pasa a cocina o a barra.
Registro completo: se guardan identificador de transacción, importe, moneda, marca temporal y estado de conciliación.
Abono y arqueo: el dinero llega a la cuenta del comercio y se concilia con el cierre de caja.
Este orden no es burocracia. Si la comanda sale antes de la confirmación, puedes cocinar un pedido que nunca se cobra. Si una notificación duplicada marca el ticket como pagado dos veces, el descuadre aparecerá en el cierre y nadie sabrá de dónde viene.
La escala justifica tomárselo en serio. Según el balance de Bizum sobre 2025, el comercio electrónico con Bizum registró 105,6 millones de compras, un 82,1 % más que el año anterior, con un volumen asociado de 5.400 millones de euros. El importe medio implícito fue de unos 51 euros por operación, una cifra cercana al ticket típico de un pedido para llevar o de click & collect.
Trata cada confirmación como la única prueba válida de cobro. La pantalla que enseña el cliente es información, no conciliación.
Qué medir por canal
Compara Bizum con tarjeta y wallets usando tres indicadores. Revisa la conversión de cada método, la latencia de confirmación entre el pago y el cambio de estado, y la tasa de incidencias por canal. Si un canal falla más que otro, el problema suele estar en la integración, no en el cliente.
Costes habituales de aceptar Bizum en el local
No existe un precio público único para cobrar con Bizum en un comercio. El coste depende del contrato con tu adquirente, tu banco o tu proveedor de pagos, y también del volumen de tu negocio.
Concepto | Quién lo asume | Cómo se calcula |
|---|---|---|
Alta en el servicio de Bizum comercio | Comercio | Pago único según contrato |
Comisión por operación | Comercio | Porcentaje sobre el importe cobrado |
Cuota mensual | Comercio | Importe fijo según proveedor |
Integración con el TPV | Comercio o proveedor | Según conector y configuración |
Dispositivo adicional (terminal o pantalla) | Comercio | Compra o alquiler |
Devoluciones | Comercio | Según política del contrato |
Plazo de abono en cuenta | Comercio | Según contrato con la entidad |
Cómo leer cada fila
La comisión por operación suele ser un porcentaje sobre cada cobro, con la tasa fijada en el contrato. La cuota mensual y el alta cambian de un proveedor a otro, así que no compares solo el porcentaje destacado en la oferta.
La integración merece atención aparte. Puede costarte cero si tu TPV se conecta de forma nativa, o convertirse en un gasto real si necesitas un dispositivo nuevo o un desarrollo. Antes de decidir, revisa también si tu situación te obliga a mantener terminal físico, como explicamos al analizar si es obligatorio tener datáfono en un negocio.
Antes de firmar, pide respuesta por escrito a estas preguntas:
Comisión aplicada: qué porcentaje pagas por operación y si existe tarifa mínima.
Plazo de abono: cuándo llega el dinero a tu cuenta.
Devoluciones: si tienen coste y quién las procesa.
Incidencias: quién responde cuando una confirmación no llega.
Compara el coste total por ticket, no solo la tasa principal. Una comisión barata con una integración cara puede salirte más cara durante el primer año.
Devoluciones y cancelaciones sin descuadres de caja
El malentendido que más problemas causa es este. En una compra en comercio, el cliente no puede deshacer el pago desde su banco como si fuera un envío a un amigo. Debe solicitar la devolución a tu establecimiento, igual que ocurre con una tarjeta.
Según la guía de devoluciones de Bizum, una vez aprobada por el comercio, el importe se abona en la misma cuenta bancaria del cliente y la devolución puede ser inmediata. Las reglas de Bizum contemplan devoluciones totales o parciales y un plazo máximo de 365 días.
Los cuatro pasos en tu local
Identifica la operación en el TPV o en el panel de tu proveedor de pagos.
Aprueba la devolución según la política comercial de tu local.
Registra el abono en el TPV con el mismo identificador de transacción del cobro original.
Concilia el abono con el cierre del día antes de dar la caja por cuadrada.
Aplica el mismo flujo a los tres casos habituales. Un menú cancelado antes de servirse se devuelve completo. Un pedido duplicado se localiza por su identificador y se abona solo una de las dos operaciones. Una mesa dividida que se paga dos veces exige comprobar qué comensal pagó cada parte antes de devolver nada.
Si te preocupa cómo percibe el cliente este proceso, vale la pena revisar si el pago por Bizum es seguro y qué garantías ve en su banco. En cualquier caso, Bizum no sustituye tu política de cancelación. Escríbela, muéstrala antes del pago y forma al equipo para aplicarla sin improvisar en sala.
Cómo integrar Bizum con tu TPV o tu kiosco
Antes de elegir una vía, distingue las tres capas que deben conectarse. Está el TPV que ya usas, el canal de pedido (QR, kiosco o tienda online) y el proveedor de pagos que procesa Bizum. Si una capa no habla con las otras, el trabajo manual aparece en caja.

Opción | Cuándo encaja | Qué requiere | Riesgo principal |
|---|---|---|---|
Integración nativa con el TPV | Local con TPV compatible con conector oficial | Conector y pasarela activos | Depende de la lista de integraciones del proveedor |
Pedido por QR conectado al TPV | Mesas con alto ritmo de rotación | Carta digital y configuración de pago | Errores de precio si la carta no está sincronizada |
Kiosco de autoservicio con datáfono integrado | Locales de alto volumen en picos | Hardware, instalación y terminal de pago | Inversión inicial más alta |
Pasarela online sin conector | Tienda online o take away sin TPV compatible | API o plugin de pagos | Conciliación manual si no hay conector |
Terminal independiente | Cobro puntual en mostrador | Terminal y cuenta bancaria | Doble registro de la venta |
Los pedidos deben llegar a tu TPV, a la impresora de tickets o a la pantalla de cocina sin que nadie los reintroduzca a mano. Si tu TPV no está en nuestra lista de integraciones, te ofrecemos alternativas para recibir los pedidos de los comensales. Puedes contrastar qué debería cumplir tu sistema en nuestra guía sobre TPV para restaurantes.
El kiosco con datáfono integrado concentra hardware, software, instalación y pago en un único proveedor. Eso reduce los fallos de coordinación entre empresas, pero eleva la inversión inicial.
Respóndete tres preguntas antes de elegir. Qué TPV usas hoy, cuántos locales lo necesitan y si el cobro debe seguir funcionando sin conexión. Con esas respuestas sabrás si basta un conector nativo, si necesitas una pasarela online o si te conviene un terminal independiente para el mostrador.
Verificar el flujo de cobro antes de activar Bizum
Reserva una tarde tranquila y comprueba el flujo completo con pedidos de prueba antes de anunciarlo a tus clientes.
Confirma por escrito la comisión, el plazo de abono y la política de devoluciones con tu proveedor.
Haz un pedido de prueba por cada canal activo, mesa por QR, tienda online y click & collect.
Comprueba el estado pendiente y verifica que solo pasa a pagado tras la confirmación del proveedor.
Provoca un pago rechazado y asegúrate de que no se genera comanda ni cobro duplicado.
Ejecuta una devolución de prueba y revisa que el abono aparece en el cierre del día.
Mide cada día tres indicadores por canal, tasa de selección de Bizum frente a tarjeta, abandono en la pantalla del banco y tickets cerrados automáticamente sin revisión.
No actives Bizum en hora punta por primera vez. Actívalo cuando puedas mirar cada ticket con calma.
Si gestionas varios establecimientos, valida el flujo en un solo local y documenta los fallos antes de extenderlo. Puedes reservar una demo para revisar la integración con tu TPV actual y decidir el despliegue con datos de tu propio servicio.
Conectamos el pedido en mesa por QR, el kiosco de autoservicio, la tienda online y el click & collect al TPV que ya usas, para que el pago por Bizum cierre el ticket y entre en cocina sin reintroducción manual. Si quieres ver cómo quedaría ese flujo en tus locales antes de activarlo, visita Foodlus y reserva una demo con tu carta y tu TPV actual.
Un pago por Bizum en un restaurante es una transferencia que el cliente autoriza desde la app de su banco con su número de móvil, sin escribir datos de tarjeta. Bizum está tan extendido en España que para la mayoría de tus clientes no es un método nuevo que deban aprender.
La confusión habitual está en el otro lado del mostrador. El cliente ve un cobro instantáneo, pero ese cobro no se resuelve solo: tu local debe confirmarlo antes de liberar la comanda, cerrar bien el ticket y conciliar el abono en caja al final del día. Y cuando algo falla, la devolución tampoco se hace sola.
Si separas esos dos planos desde el principio, Bizum deja de ser un botón más y se convierte en un flujo de cobro controlable.
Índice
Qué es el pago por Bizum y por qué importa en restauración
Piensa en Bizum como un billete que viaja en segundos desde la cuenta del cliente hasta la del local, pero con una diferencia clave. Antes de moverse, el banco del cliente valida la operación en su propia app.
Esa familiaridad ya es masiva. Según el balance de Bizum sobre 2024, a finales de ese año 38 entidades bancarias ofrecían el servicio a más de 28,2 millones de personas usuarias. El mismo balance registró 58 millones de compras online mediante Bizum, con un valor aproximado de 3.107 millones de euros.
Dónde aparece en tu local
En restauración lo encontrarás en tres momentos concretos:
Pago en mesa: el comensal escanea un QR y paga desde su móvil.
Pedido online o para llevar: el cobro se confirma antes de preparar la comanda.
Click & collect: el cliente paga al pedir y solo viene a recoger.
Si tienes clientela joven, pedidos digitales o colas en caja, Bizum merece un lugar junto a la tarjeta.
La distinción que debes retener es sencilla. Para el cliente es inmediato. Para ti es un pago que hay que confirmar antes de liberar la comanda y conciliar después en caja.
Ventajas de Bizum frente a tarjeta y efectivo en restauración
La ventaja central es práctica. Bizum se paga desde el móvil del cliente, así que el local no necesita un datáfono cerca de la mesa en el pago en mesa o en el pedido por QR.
Criterio | Bizum | Tarjeta | Efectivo |
|---|---|---|---|
Pago en mesa sin datáfono | Sí, desde el móvil del cliente | No, requiere terminal | No, requiere cambio |
Dependencia de terminal físico | No, en flujo QR u online | Sí | No |
Registro automático en el TPV | Sí, si la integración lo permite | Sí, con datáfono integrado | No, manual |
Riesgo de descuadre de caja | Bajo si se concilia cada día | Bajo con cierre automático | Alto |
Pago separado entre comensales | Sí, cada uno desde su móvil | Posible, con más fricción | Sí, pero requiere cambio |
Cuándo aporta más
En los picos de barra de una hamburguesería o una pizzería, el cliente paga sin esperar a que el terminal quede libre. En mesas de amigos, cada comensal abona su parte desde su móvil y nadie hace cuentas con monedas. En pedidos online, quien no quiere introducir su tarjeta en una pantalla que no conoce puede autorizar el pago en la app de su banco.
También hay límites que conviene asumir:
Datos de cliente: Bizum por sí solo no aporta la fidelización ni el historial de una tarjeta registrada.
Configuración: el cobro depende de cómo lo conectes con tu proveedor de pagos.
Perfil de público: en locales con clientela mayor, el uso puede ser menor que la tarjeta.
Regla práctica: ofrece Bizum junto a la tarjeta y, si tu volumen de pedidos digitales es alto, colócalo como primera opción en la pantalla del QR.
Cómo paga el cliente con Bizum en mesa, online o al recoger
El flujo que ve el cliente tiene cinco pasos y no requiere descargar ninguna app nueva ni registrarse.
Escanea el QR de la mesa o abre el enlace del pedido online. En el pedido en mesa, elige sus platos y el pedido llega directo al TPV del restaurante.
Revisa la cuenta y elige Bizum como método de pago.
Introduce su número de móvil vinculado a Bizum.
Confirma la operación en la notificación de la app de su banco.
Ve la confirmación en pantalla y el ticket queda cerrado.
Dónde se rompe el flujo
El primer fallo típico es que el cliente no tenga Bizum activado en su banco. El segundo es que su app bancaria pida un código adicional y abandone a mitad. El tercero es el límite, y aquí conviene corregir una idea muy repetida.
Las cifras de 1.000 € por operación, 2.000 € diarios y 5.000 € mensuales corresponden principalmente a operaciones entre particulares y donaciones, según las condiciones generales de Bizum de BBVA, y cada entidad financiera puede imponer límites propios. Por eso el cliente puede ver un tope distinto del que tú esperas.
Para una cuenta grande, una reserva o un pedido corporativo, el límite real depende del banco del cliente, del adquirente y de la configuración de tu comercio. Si el importe supera su tope, ofrece dividir la cuenta por comensal o pagar con tarjeta. No le pidas que repita el intento varias veces, porque solo generarás rechazos y dudas sobre si se ha cobrado.
Muestra siempre Bizum junto a tarjeta y wallets, y deja un siguiente paso claro cuando un pago falle. Un cliente que sabe qué hacer tras un rechazo no abandona el pedido.
Del pedido al abono en cuenta
Aquí está el punto que más propietarios malinterpretan. Un pago por Bizum en comercio es asíncrono, lo que significa que el pedido existe antes de que el dinero esté confirmado. La pantalla del cliente y la confirmación que recibe tu sistema no llegan necesariamente en el mismo instante.
El flujo que debe seguir tu sistema
Pedido pendiente: la orden se crea en ese estado en el TPV o en la tienda online.
Notificación del proveedor: la pasarela envía la confirmación del pago a tu sistema.
Validación segura: el sistema comprueba que esa notificación es auténtica y coincide con el importe.
Pedido pagado: solo entonces la comanda pasa a cocina o a barra.
Registro completo: se guardan identificador de transacción, importe, moneda, marca temporal y estado de conciliación.
Abono y arqueo: el dinero llega a la cuenta del comercio y se concilia con el cierre de caja.
Este orden no es burocracia. Si la comanda sale antes de la confirmación, puedes cocinar un pedido que nunca se cobra. Si una notificación duplicada marca el ticket como pagado dos veces, el descuadre aparecerá en el cierre y nadie sabrá de dónde viene.
La escala justifica tomárselo en serio. Según el balance de Bizum sobre 2025, el comercio electrónico con Bizum registró 105,6 millones de compras, un 82,1 % más que el año anterior, con un volumen asociado de 5.400 millones de euros. El importe medio implícito fue de unos 51 euros por operación, una cifra cercana al ticket típico de un pedido para llevar o de click & collect.
Trata cada confirmación como la única prueba válida de cobro. La pantalla que enseña el cliente es información, no conciliación.
Qué medir por canal
Compara Bizum con tarjeta y wallets usando tres indicadores. Revisa la conversión de cada método, la latencia de confirmación entre el pago y el cambio de estado, y la tasa de incidencias por canal. Si un canal falla más que otro, el problema suele estar en la integración, no en el cliente.
Costes habituales de aceptar Bizum en el local
No existe un precio público único para cobrar con Bizum en un comercio. El coste depende del contrato con tu adquirente, tu banco o tu proveedor de pagos, y también del volumen de tu negocio.
Concepto | Quién lo asume | Cómo se calcula |
|---|---|---|
Alta en el servicio de Bizum comercio | Comercio | Pago único según contrato |
Comisión por operación | Comercio | Porcentaje sobre el importe cobrado |
Cuota mensual | Comercio | Importe fijo según proveedor |
Integración con el TPV | Comercio o proveedor | Según conector y configuración |
Dispositivo adicional (terminal o pantalla) | Comercio | Compra o alquiler |
Devoluciones | Comercio | Según política del contrato |
Plazo de abono en cuenta | Comercio | Según contrato con la entidad |
Cómo leer cada fila
La comisión por operación suele ser un porcentaje sobre cada cobro, con la tasa fijada en el contrato. La cuota mensual y el alta cambian de un proveedor a otro, así que no compares solo el porcentaje destacado en la oferta.
La integración merece atención aparte. Puede costarte cero si tu TPV se conecta de forma nativa, o convertirse en un gasto real si necesitas un dispositivo nuevo o un desarrollo. Antes de decidir, revisa también si tu situación te obliga a mantener terminal físico, como explicamos al analizar si es obligatorio tener datáfono en un negocio.
Antes de firmar, pide respuesta por escrito a estas preguntas:
Comisión aplicada: qué porcentaje pagas por operación y si existe tarifa mínima.
Plazo de abono: cuándo llega el dinero a tu cuenta.
Devoluciones: si tienen coste y quién las procesa.
Incidencias: quién responde cuando una confirmación no llega.
Compara el coste total por ticket, no solo la tasa principal. Una comisión barata con una integración cara puede salirte más cara durante el primer año.
Devoluciones y cancelaciones sin descuadres de caja
El malentendido que más problemas causa es este. En una compra en comercio, el cliente no puede deshacer el pago desde su banco como si fuera un envío a un amigo. Debe solicitar la devolución a tu establecimiento, igual que ocurre con una tarjeta.
Según la guía de devoluciones de Bizum, una vez aprobada por el comercio, el importe se abona en la misma cuenta bancaria del cliente y la devolución puede ser inmediata. Las reglas de Bizum contemplan devoluciones totales o parciales y un plazo máximo de 365 días.
Los cuatro pasos en tu local
Identifica la operación en el TPV o en el panel de tu proveedor de pagos.
Aprueba la devolución según la política comercial de tu local.
Registra el abono en el TPV con el mismo identificador de transacción del cobro original.
Concilia el abono con el cierre del día antes de dar la caja por cuadrada.
Aplica el mismo flujo a los tres casos habituales. Un menú cancelado antes de servirse se devuelve completo. Un pedido duplicado se localiza por su identificador y se abona solo una de las dos operaciones. Una mesa dividida que se paga dos veces exige comprobar qué comensal pagó cada parte antes de devolver nada.
Si te preocupa cómo percibe el cliente este proceso, vale la pena revisar si el pago por Bizum es seguro y qué garantías ve en su banco. En cualquier caso, Bizum no sustituye tu política de cancelación. Escríbela, muéstrala antes del pago y forma al equipo para aplicarla sin improvisar en sala.
Cómo integrar Bizum con tu TPV o tu kiosco
Antes de elegir una vía, distingue las tres capas que deben conectarse. Está el TPV que ya usas, el canal de pedido (QR, kiosco o tienda online) y el proveedor de pagos que procesa Bizum. Si una capa no habla con las otras, el trabajo manual aparece en caja.
Opción | Cuándo encaja | Qué requiere | Riesgo principal |
|---|---|---|---|
Integración nativa con el TPV | Local con TPV compatible con conector oficial | Conector y pasarela activos | Depende de la lista de integraciones del proveedor |
Pedido por QR conectado al TPV | Mesas con alto ritmo de rotación | Carta digital y configuración de pago | Errores de precio si la carta no está sincronizada |
Kiosco de autoservicio con datáfono integrado | Locales de alto volumen en picos | Hardware, instalación y terminal de pago | Inversión inicial más alta |
Pasarela online sin conector | Tienda online o take away sin TPV compatible | API o plugin de pagos | Conciliación manual si no hay conector |
Terminal independiente | Cobro puntual en mostrador | Terminal y cuenta bancaria | Doble registro de la venta |
Los pedidos deben llegar a tu TPV, a la impresora de tickets o a la pantalla de cocina sin que nadie los reintroduzca a mano. Si tu TPV no está en nuestra lista de integraciones, te ofrecemos alternativas para recibir los pedidos de los comensales. Puedes contrastar qué debería cumplir tu sistema en nuestra guía sobre TPV para restaurantes.
El kiosco con datáfono integrado concentra hardware, software, instalación y pago en un único proveedor. Eso reduce los fallos de coordinación entre empresas, pero eleva la inversión inicial.
Respóndete tres preguntas antes de elegir. Qué TPV usas hoy, cuántos locales lo necesitan y si el cobro debe seguir funcionando sin conexión. Con esas respuestas sabrás si basta un conector nativo, si necesitas una pasarela online o si te conviene un terminal independiente para el mostrador.
Verificar el flujo de cobro antes de activar Bizum
Reserva una tarde tranquila y comprueba el flujo completo con pedidos de prueba antes de anunciarlo a tus clientes.
Confirma por escrito la comisión, el plazo de abono y la política de devoluciones con tu proveedor.
Haz un pedido de prueba por cada canal activo, mesa por QR, tienda online y click & collect.
Comprueba el estado pendiente y verifica que solo pasa a pagado tras la confirmación del proveedor.
Provoca un pago rechazado y asegúrate de que no se genera comanda ni cobro duplicado.
Ejecuta una devolución de prueba y revisa que el abono aparece en el cierre del día.
Mide cada día tres indicadores por canal, tasa de selección de Bizum frente a tarjeta, abandono en la pantalla del banco y tickets cerrados automáticamente sin revisión.
No actives Bizum en hora punta por primera vez. Actívalo cuando puedas mirar cada ticket con calma.
Si gestionas varios establecimientos, valida el flujo en un solo local y documenta los fallos antes de extenderlo. Puedes reservar una demo para revisar la integración con tu TPV actual y decidir el despliegue con datos de tu propio servicio.
Conectamos el pedido en mesa por QR, el kiosco de autoservicio, la tienda online y el click & collect al TPV que ya usas, para que el pago por Bizum cierre el ticket y entre en cocina sin reintroducción manual. Si quieres ver cómo quedaría ese flujo en tus locales antes de activarlo, visita Foodlus y reserva una demo con tu carta y tu TPV actual.
Haz crecer tu negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización. Reserva tu demo hoy mismo.


Políticas
Haz crecer tu
negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización.
Reserva tu demo hoy mismo.
Haz crecer tu negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización. Reserva tu demo hoy mismo.
