Cuantos bares hay en españa
Cuantos bares hay en españa
Escrito por Arnau Rosell, CEO de Foodlus

El Anuario de la Hostelería de España 2024 sitúa en 163.491 los bares o establecimientos de bebidas en España, unos 12.399 menos que los 175.890 de la edición anterior. Parte de esa diferencia es metodológica: el recuento más reciente excluye locales con licencia activa que estaban cerrados, así que la caída no equivale íntegramente a cierres reales.
La cifra responde a la pregunta «cuántos bares hay en España», pero no basta para medir el tamaño de un mercado comercial. Un recuento de establecimientos es una foto del parque; no indica cuántos locales abren de verdad, cuántas operaciones atienden ni dónde un grupo puede desplegar tecnología de forma rentable.
Índice
Cuántos bares hay en España hoy
España cuenta con 163.491 bares o establecimientos de bebidas, según el Anuario de la Hostelería de España 2024. El desglose sitúa en 262.968 el total de establecimientos de hostelería: 163.491 bares, 81.080 restaurantes y cafeterías, y 18.397 negocios de catering y colectividades. Los bares representan alrededor del 62 % de ese conjunto, aunque las categorías agrupan operaciones y necesidades comerciales distintas. El detalle del recuento y sus categorías ayuda a precisar qué entra en cada grupo.

La cifra del gráfico, 163.890, no coincide con los 163.491 del anuario. Para mantener un criterio único, el recuento de bares de esta sección es el del anuario; el pie del gráfico refleja una cifra distinta y no debe interpretarse como una confirmación del mismo dato.
Una cifra útil, con una condición
La edición anterior registraba 175.890 establecimientos. La diferencia de 12.399 no equivale a cierres: el recuento más reciente excluye locales con licencia activa que no estaban abiertos, así que combina una variación del parque con un cambio de criterio. La licencia, por sí sola, no confirma actividad comercial.
Una referencia sectorial sitúa en 194.530 los bares de 2013 y estima una reducción aproximada del 16 % durante la década siguiente. La tendencia apunta a una contracción más amplia que el ajuste reciente, aunque comparar periodos exige cautela cuando los métodos de recuento difieren.
Para una decisión comercial, el total nacional sirve como primera medida del mercado, no como lista de clientes potenciales. Un censo administrativo clasifica establecimientos; la actividad efectiva y la capacidad operativa requieren una evaluación aparte. Después, la distribución territorial permite priorizar comunidades y grupos con suficiente volumen para que una implantación tecnológica tenga sentido.
Cómo ha cambiado el número de bares
El recuento de establecimientos de bebidas del INE muestra que el descenso venía de antes del ajuste metodológico reciente. España tenía 202.720 establecimientos en 2010 y 168.065 al 1 de enero de 2023, una reducción de 34.655 locales, equivalente al 17,1 % del total inicial. Solo entre 2022 y 2023, el recuento bajó en 7.825 establecimientos, cerca de un 4,5 % interanual (serie de establecimientos de bebidas y evolución territorial).

Una tendencia desigual
La caída no se distribuyó por igual entre comunidades. Desde 2010, Madrid perdió el 26,3 % de sus establecimientos de bebidas; Castilla y León, el 24 %; Galicia, el 23,5 %; Asturias, el 22,9 %; y Castilla-La Mancha, el 20,8 %. La tendencia nacional, por tanto, no describe con precisión lo ocurrido en cada territorio.
Puede pensarse en una marea que baja a lo largo de toda la costa, pero deja algunas rías más secas que otras. Para un análisis comercial, esto importa porque el descenso agregado no revela por sí solo dónde quedan suficientes negocios activos, dónde se concentran grupos organizados ni qué formatos conservan más demanda.
También importa mantener clara la etiqueta estadística: estos datos se refieren a establecimientos de bebidas, no al conjunto de la hostelería. No deben sumarse o compararse sin cuidado con categorías que incluyen restaurantes, cafeterías, catering y colectividades. La serie larga sirve para ver que hay una contracción estructural; el mapa actual y la transformación de formatos responden a preguntas distintas.
Criterio de lectura: usa la serie histórica para entender la dirección del cambio y el recuento actual para describir el parque. No los trates como si fueran mediciones idénticas.
Qué se cuenta como bar y qué no
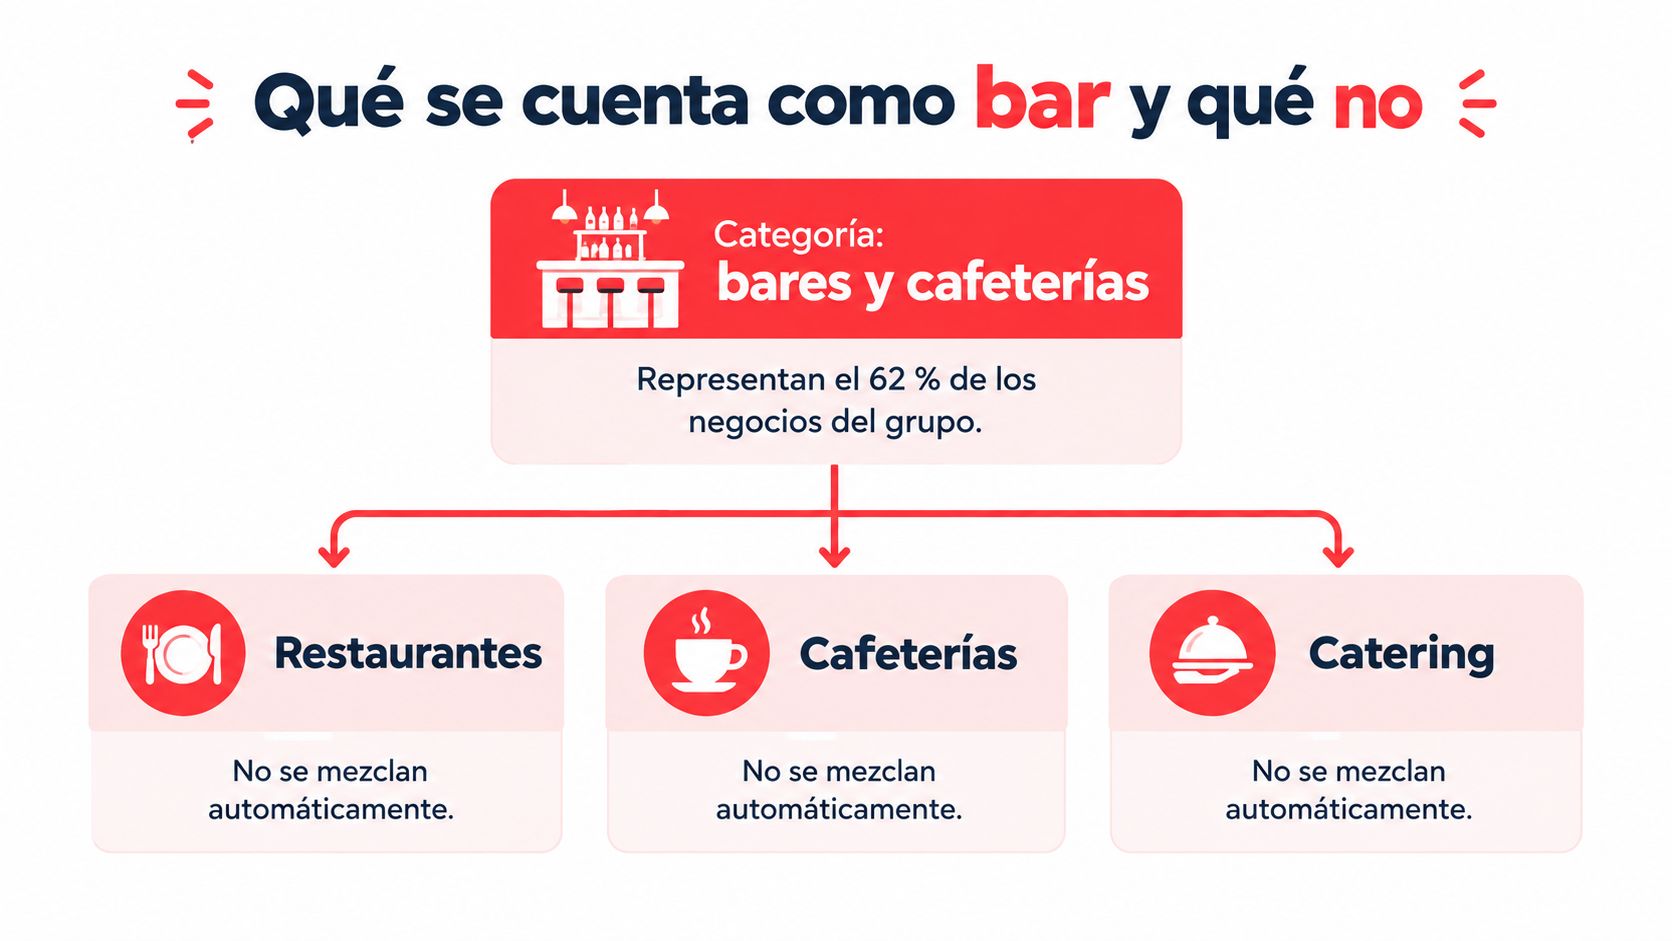
«Bares» puede parecer una categoría obvia, pero los recuentos dependen de cómo se clasifique cada negocio. En las estadísticas de establecimientos de bebidas, la categoría no representa automáticamente todo lo que el público llama hostelería, ni incluye sin distinción restaurantes, catering o colectividades. Para interpretar una cifra nacional, primero hay que saber qué universo mide.
En una radiografía más amplia de la restauración española, bares y cafeterías representan el 62 % de aproximadamente 264.000 establecimientos, frente al 31 % de restaurantes y el 7 % de catering (análisis de la estructura territorial y empresarial de la restauración). Son proporciones de categorías distintas a un recuento aislado de bares: la comparación ayuda a situar el peso del canal, no a fusionar los grupos.
Del municipio al local abierto
La cobertura territorial también puede despistar. El 99,7 % de la población vive en un municipio con al menos un bar, pero el 18 % de los municipios no tiene ninguno y concentra solo el 0,30 % de la población, según la misma radiografía. La presencia de un bar en un municipio pequeño no equivale a una densidad de demanda comparable a la de una zona urbana.
El censo se parece a un mapa de farolas: puede haber cobertura en casi todos los núcleos habitados, pero eso no significa que cada punto ilumine una calle con el mismo tráfico. Para decidir si un local es comercialmente relevante, hay que distinguir tres cosas: si figura en un recuento, si abre efectivamente y si atiende suficientes transacciones como para tener una necesidad operativa concreta.
Eso desplaza la atención desde el número bruto de establecimientos hacia indicadores cualitativos del negocio: colas en horas punta, rotación, volumen de pedidos y pertenencia a un grupo con varias unidades. El CNAE de restaurantes y puestos de comidas ayuda a contextualizar las categorías empresariales, pero la oportunidad tecnológica depende de cómo trabaja cada local, no solo de la etiqueta con la que aparece en una clasificación.
Dónde están los bares por comunidad
El mapa autonómico añade una dimensión que el total nacional no ofrece. Una referencia sitúa el recuento de 2024 en 163.890 bares, un 0,2 % más que el año anterior, con una concentración marcada en las comunidades más pobladas (desglose territorial y evolución reciente). La cifra no coincide con el dato de 163.491 del Anuario, una diferencia que conviene conservar a la vista en vez de ocultarla: las referencias no presentan necesariamente el mismo recuento ni el mismo método.
Ámbito | Bares en 2024 |
|---|---|
Andalucía | 32.324 |
Cataluña | 23.781 |
Comunidad Valenciana | 18.073 |
Madrid | 16.037 |
Andalucía lidera por número absoluto, pero eso no la convierte automáticamente en el mejor territorio para vender tecnología de restauración. Un volumen alto puede venir acompañado de establecimientos dispersos, formatos diversos y una base amplia de negocios independientes. Una comunidad con menos locales podría ser más atractiva si concentra operadores con varias sedes o negocios de alta rotación.
El ranking no es un ranking de oportunidad
Para leer la tabla con criterio comercial, conviene separar volumen absoluto, concentración y tipo de municipio. El primer dato informa del tamaño del parque; los otros dos ayudan a entender si resulta práctico visitar operadores, replicar una instalación o encontrar locales con picos de demanda. El número total, por sí solo, no responde a esas preguntas.
La información territorial disponible también apunta a una divergencia entre modelos: el crecimiento reciente se asocia a microcafeterías urbanas, mientras las zonas rurales continúan perdiendo establecimientos. Por eso, una provincia o comunidad no debería evaluarse solo por cuántas filas suma en un recuento. Hay que observar si la oferta se concentra en núcleos urbanos, destinos turísticos o áreas donde el flujo de clientes presiona la operación.
Un almacén con más cajas no siempre es el pasillo que más vende. Del mismo modo, Andalucía puede encabezar el ranking nacional sin ser el primer objetivo para todos los proveedores. Para priorizar una zona, el mapa debe cruzarse con la presencia de cadenas y grupos, el formato de los negocios y la probabilidad de encontrar un problema operativo que pueda resolverse de forma replicable.
Por qué no vuelve el bar de siempre
El Anuario 2024 contabiliza 163.491 bares, frente a los 202.720 establecimientos de bebidas registrados por el INE en 2010. Las categorías no son idénticas, así que la comparación no permite calcular una caída exacta. Sí apunta a una contracción estructural del formato tradicional, mientras la oferta de restauración cambia de composición. La evolución del número de bares y los cambios de formato ofrece contexto para interpretar esa transformación (evolución del número de bares y cambios de formato).
Más formatos, no una vuelta uniforme
El cambio no consiste en recuperar la taberna de siempre. Parte del avance reciente se vincula a microcafeterías urbanas, a menudo sin cocina ni salida de humos y atendidas por equipos reducidos. Su estructura de personal y servicio difiere de la del bar tradicional, por lo que el crecimiento de un formato no implica la recuperación de otro.
Los datos de actividad de 2025 citados en la misma referencia señalan que la facturación de bares y restaurantes creció un 3,1 %, mientras el volumen de actividad retrocedió aproximadamente un 2 %. La facturación nominal, por sí sola, no prueba que aumentara la demanda: el importe medio de las compras puede subir mientras disminuye el movimiento de clientes.
Por eso, el análisis comercial debe separar el número de locales, el tipo de formato y el volumen de actividad. Un bar independiente, una microcafetería urbana y una cadena de restaurantes pueden evolucionar de manera distinta, aunque se agrupen en una misma categoría amplia del sector.
El recuento nacional tampoco basta para concluir qué modelos crecerán o desaparecerán. Para una decisión comercial, el contraste entre categorías y actividad sirve para descartar una lectura optimista basada solo en un repunte: el mercado puede recomponerse sin recuperar la estructura anterior.
Para ampliar el contexto visual de estos cambios, puedes ver este vídeo:
Qué locales merecen digitalizarse
163.491 bares forman parte de los 263.508 establecimientos de restauración contabilizados en el Anuario. La cifra anterior, 175.890, no es directamente comparable: el recuento actual excluye locales cerrados que conservan una licencia activa, según la nota sobre el universo del Anuario y su metodología. Para estimar el mercado de kioscos, pedidos QR o fidelización, hay que separar los negocios abiertos de las licencias registradas.
Ese ajuste cambia la lectura comercial: el censo sirve para dimensionar el parque, pero no identifica por sí solo a los compradores potenciales. Para decidir qué grupos priorizar, conviene buscar operadores con varias sedes y necesidades que se repiten entre locales. El análisis de digitalización en hostelería permite situar herramientas y procesos en el contexto de la operación.
La operación pesa más que la categoría
Fast food, hamburgueserías, pizzerías, colectividades, áreas de servicio, locales de take away, restaurantes de costa, panaderías, obradores y cafeterías con varias unidades no requieren necesariamente la misma solución. Una cola en mostrador puede justificar un kiosco; las demoras en cerrar mesas pueden hacer útil el pedido y el pago desde el móvil. Para pedidos anticipados, el click and collect puede encajar mejor.
En un negocio con poca rotación, el autoservicio quizá no compense si no hay colas, volumen ni repetición suficiente. El número de bares describe el parque; las colas, la plantilla y las sedes ayudan a priorizar dónde probar tecnología. Para un grupo, la oportunidad está en encontrar una fricción común a varias unidades, no en digitalizar por igual todo el censo.
Antes de presentar una solución, observa si los picos de demanda son previsibles, cómo llega la comanda a barra o cocina y cuánto tiempo dedica el personal a tareas automatizables. La herramienta debe resolver una necesidad concreta y ser compatible con la operación existente. Esa combinación, más que la categoría del local, permite identificar a los grupos con mayor encaje comercial.
Cómo dar el siguiente paso con los datos
Un grupo puede convertir el mapa en una decisión si pasa de contar establecimientos a calificar oportunidades. Antes de tratar un territorio como mercado, comprueba si los locales están efectivamente abiertos, si pertenecen a una marca con varias unidades y si hay horas punta en las que las colas o la falta de personal afecten el servicio. Añade el tipo de municipio y la rotación esperada para distinguir una zona turística o urbana de una operación más dispersa.
También importa el sistema que el grupo ya utiliza. Si el TPV funciona, cambiarlo no debería ser un requisito para explorar pedidos digitales o autoservicio. El análisis de clientes en restauración puede ayudar a pensar qué información operativa y de comportamiento conviene observar al evaluar un piloto.
Empezar por una necesidad visible
Para un grupo de 4 a 20 locales, una prueba razonable empieza en una unidad con volumen y un problema observable, no en toda la cadena a la vez. Puede centrarse en una carta QR o un kiosco, y evaluar si el pedido llega directamente a barra o cocina, si el pago cierra el ticket y si el equipo deja de depender de procesos manuales para controlar la operación.
La decisión no consiste en predecir si crecerá el número nacional de bares. Consiste en averiguar si una herramienta mejora el flujo de trabajo de un local concreto y si el resultado puede replicarse en el resto del grupo. No se cuentan todas las puertas de una calle para elegir dónde abrir otro mostrador; se observa dónde espera la gente.
Foodlus reúne kiosco de autoservicio con hardware, software, instalación y pago, y permite añadir pedido por QR, servicio en mesa, click and collect y fidelización sin sustituir el TPV existente. Si gestionas un grupo de restauración y quieres evaluar qué formato encaja con tus colas, tus locales activos y tu operación, visita Foodlus y plantea un piloto en el establecimiento con mayor volumen.
El Anuario de la Hostelería de España 2024 sitúa en 163.491 los bares o establecimientos de bebidas en España, unos 12.399 menos que los 175.890 de la edición anterior. Parte de esa diferencia es metodológica: el recuento más reciente excluye locales con licencia activa que estaban cerrados, así que la caída no equivale íntegramente a cierres reales.
La cifra responde a la pregunta «cuántos bares hay en España», pero no basta para medir el tamaño de un mercado comercial. Un recuento de establecimientos es una foto del parque; no indica cuántos locales abren de verdad, cuántas operaciones atienden ni dónde un grupo puede desplegar tecnología de forma rentable.
Índice
Cuántos bares hay en España hoy
España cuenta con 163.491 bares o establecimientos de bebidas, según el Anuario de la Hostelería de España 2024. El desglose sitúa en 262.968 el total de establecimientos de hostelería: 163.491 bares, 81.080 restaurantes y cafeterías, y 18.397 negocios de catering y colectividades. Los bares representan alrededor del 62 % de ese conjunto, aunque las categorías agrupan operaciones y necesidades comerciales distintas. El detalle del recuento y sus categorías ayuda a precisar qué entra en cada grupo.
La cifra del gráfico, 163.890, no coincide con los 163.491 del anuario. Para mantener un criterio único, el recuento de bares de esta sección es el del anuario; el pie del gráfico refleja una cifra distinta y no debe interpretarse como una confirmación del mismo dato.
Una cifra útil, con una condición
La edición anterior registraba 175.890 establecimientos. La diferencia de 12.399 no equivale a cierres: el recuento más reciente excluye locales con licencia activa que no estaban abiertos, así que combina una variación del parque con un cambio de criterio. La licencia, por sí sola, no confirma actividad comercial.
Una referencia sectorial sitúa en 194.530 los bares de 2013 y estima una reducción aproximada del 16 % durante la década siguiente. La tendencia apunta a una contracción más amplia que el ajuste reciente, aunque comparar periodos exige cautela cuando los métodos de recuento difieren.
Para una decisión comercial, el total nacional sirve como primera medida del mercado, no como lista de clientes potenciales. Un censo administrativo clasifica establecimientos; la actividad efectiva y la capacidad operativa requieren una evaluación aparte. Después, la distribución territorial permite priorizar comunidades y grupos con suficiente volumen para que una implantación tecnológica tenga sentido.
Cómo ha cambiado el número de bares
El recuento de establecimientos de bebidas del INE muestra que el descenso venía de antes del ajuste metodológico reciente. España tenía 202.720 establecimientos en 2010 y 168.065 al 1 de enero de 2023, una reducción de 34.655 locales, equivalente al 17,1 % del total inicial. Solo entre 2022 y 2023, el recuento bajó en 7.825 establecimientos, cerca de un 4,5 % interanual (serie de establecimientos de bebidas y evolución territorial).
Una tendencia desigual
La caída no se distribuyó por igual entre comunidades. Desde 2010, Madrid perdió el 26,3 % de sus establecimientos de bebidas; Castilla y León, el 24 %; Galicia, el 23,5 %; Asturias, el 22,9 %; y Castilla-La Mancha, el 20,8 %. La tendencia nacional, por tanto, no describe con precisión lo ocurrido en cada territorio.
Puede pensarse en una marea que baja a lo largo de toda la costa, pero deja algunas rías más secas que otras. Para un análisis comercial, esto importa porque el descenso agregado no revela por sí solo dónde quedan suficientes negocios activos, dónde se concentran grupos organizados ni qué formatos conservan más demanda.
También importa mantener clara la etiqueta estadística: estos datos se refieren a establecimientos de bebidas, no al conjunto de la hostelería. No deben sumarse o compararse sin cuidado con categorías que incluyen restaurantes, cafeterías, catering y colectividades. La serie larga sirve para ver que hay una contracción estructural; el mapa actual y la transformación de formatos responden a preguntas distintas.
Criterio de lectura: usa la serie histórica para entender la dirección del cambio y el recuento actual para describir el parque. No los trates como si fueran mediciones idénticas.
Qué se cuenta como bar y qué no
«Bares» puede parecer una categoría obvia, pero los recuentos dependen de cómo se clasifique cada negocio. En las estadísticas de establecimientos de bebidas, la categoría no representa automáticamente todo lo que el público llama hostelería, ni incluye sin distinción restaurantes, catering o colectividades. Para interpretar una cifra nacional, primero hay que saber qué universo mide.
En una radiografía más amplia de la restauración española, bares y cafeterías representan el 62 % de aproximadamente 264.000 establecimientos, frente al 31 % de restaurantes y el 7 % de catering (análisis de la estructura territorial y empresarial de la restauración). Son proporciones de categorías distintas a un recuento aislado de bares: la comparación ayuda a situar el peso del canal, no a fusionar los grupos.
Del municipio al local abierto
La cobertura territorial también puede despistar. El 99,7 % de la población vive en un municipio con al menos un bar, pero el 18 % de los municipios no tiene ninguno y concentra solo el 0,30 % de la población, según la misma radiografía. La presencia de un bar en un municipio pequeño no equivale a una densidad de demanda comparable a la de una zona urbana.
El censo se parece a un mapa de farolas: puede haber cobertura en casi todos los núcleos habitados, pero eso no significa que cada punto ilumine una calle con el mismo tráfico. Para decidir si un local es comercialmente relevante, hay que distinguir tres cosas: si figura en un recuento, si abre efectivamente y si atiende suficientes transacciones como para tener una necesidad operativa concreta.
Eso desplaza la atención desde el número bruto de establecimientos hacia indicadores cualitativos del negocio: colas en horas punta, rotación, volumen de pedidos y pertenencia a un grupo con varias unidades. El CNAE de restaurantes y puestos de comidas ayuda a contextualizar las categorías empresariales, pero la oportunidad tecnológica depende de cómo trabaja cada local, no solo de la etiqueta con la que aparece en una clasificación.
Dónde están los bares por comunidad
El mapa autonómico añade una dimensión que el total nacional no ofrece. Una referencia sitúa el recuento de 2024 en 163.890 bares, un 0,2 % más que el año anterior, con una concentración marcada en las comunidades más pobladas (desglose territorial y evolución reciente). La cifra no coincide con el dato de 163.491 del Anuario, una diferencia que conviene conservar a la vista en vez de ocultarla: las referencias no presentan necesariamente el mismo recuento ni el mismo método.
Ámbito | Bares en 2024 |
|---|---|
Andalucía | 32.324 |
Cataluña | 23.781 |
Comunidad Valenciana | 18.073 |
Madrid | 16.037 |
Andalucía lidera por número absoluto, pero eso no la convierte automáticamente en el mejor territorio para vender tecnología de restauración. Un volumen alto puede venir acompañado de establecimientos dispersos, formatos diversos y una base amplia de negocios independientes. Una comunidad con menos locales podría ser más atractiva si concentra operadores con varias sedes o negocios de alta rotación.
El ranking no es un ranking de oportunidad
Para leer la tabla con criterio comercial, conviene separar volumen absoluto, concentración y tipo de municipio. El primer dato informa del tamaño del parque; los otros dos ayudan a entender si resulta práctico visitar operadores, replicar una instalación o encontrar locales con picos de demanda. El número total, por sí solo, no responde a esas preguntas.
La información territorial disponible también apunta a una divergencia entre modelos: el crecimiento reciente se asocia a microcafeterías urbanas, mientras las zonas rurales continúan perdiendo establecimientos. Por eso, una provincia o comunidad no debería evaluarse solo por cuántas filas suma en un recuento. Hay que observar si la oferta se concentra en núcleos urbanos, destinos turísticos o áreas donde el flujo de clientes presiona la operación.
Un almacén con más cajas no siempre es el pasillo que más vende. Del mismo modo, Andalucía puede encabezar el ranking nacional sin ser el primer objetivo para todos los proveedores. Para priorizar una zona, el mapa debe cruzarse con la presencia de cadenas y grupos, el formato de los negocios y la probabilidad de encontrar un problema operativo que pueda resolverse de forma replicable.
Por qué no vuelve el bar de siempre
El Anuario 2024 contabiliza 163.491 bares, frente a los 202.720 establecimientos de bebidas registrados por el INE en 2010. Las categorías no son idénticas, así que la comparación no permite calcular una caída exacta. Sí apunta a una contracción estructural del formato tradicional, mientras la oferta de restauración cambia de composición. La evolución del número de bares y los cambios de formato ofrece contexto para interpretar esa transformación (evolución del número de bares y cambios de formato).
Más formatos, no una vuelta uniforme
El cambio no consiste en recuperar la taberna de siempre. Parte del avance reciente se vincula a microcafeterías urbanas, a menudo sin cocina ni salida de humos y atendidas por equipos reducidos. Su estructura de personal y servicio difiere de la del bar tradicional, por lo que el crecimiento de un formato no implica la recuperación de otro.
Los datos de actividad de 2025 citados en la misma referencia señalan que la facturación de bares y restaurantes creció un 3,1 %, mientras el volumen de actividad retrocedió aproximadamente un 2 %. La facturación nominal, por sí sola, no prueba que aumentara la demanda: el importe medio de las compras puede subir mientras disminuye el movimiento de clientes.
Por eso, el análisis comercial debe separar el número de locales, el tipo de formato y el volumen de actividad. Un bar independiente, una microcafetería urbana y una cadena de restaurantes pueden evolucionar de manera distinta, aunque se agrupen en una misma categoría amplia del sector.
El recuento nacional tampoco basta para concluir qué modelos crecerán o desaparecerán. Para una decisión comercial, el contraste entre categorías y actividad sirve para descartar una lectura optimista basada solo en un repunte: el mercado puede recomponerse sin recuperar la estructura anterior.
Para ampliar el contexto visual de estos cambios, puedes ver este vídeo:
Qué locales merecen digitalizarse
163.491 bares forman parte de los 263.508 establecimientos de restauración contabilizados en el Anuario. La cifra anterior, 175.890, no es directamente comparable: el recuento actual excluye locales cerrados que conservan una licencia activa, según la nota sobre el universo del Anuario y su metodología. Para estimar el mercado de kioscos, pedidos QR o fidelización, hay que separar los negocios abiertos de las licencias registradas.
Ese ajuste cambia la lectura comercial: el censo sirve para dimensionar el parque, pero no identifica por sí solo a los compradores potenciales. Para decidir qué grupos priorizar, conviene buscar operadores con varias sedes y necesidades que se repiten entre locales. El análisis de digitalización en hostelería permite situar herramientas y procesos en el contexto de la operación.
La operación pesa más que la categoría
Fast food, hamburgueserías, pizzerías, colectividades, áreas de servicio, locales de take away, restaurantes de costa, panaderías, obradores y cafeterías con varias unidades no requieren necesariamente la misma solución. Una cola en mostrador puede justificar un kiosco; las demoras en cerrar mesas pueden hacer útil el pedido y el pago desde el móvil. Para pedidos anticipados, el click and collect puede encajar mejor.
En un negocio con poca rotación, el autoservicio quizá no compense si no hay colas, volumen ni repetición suficiente. El número de bares describe el parque; las colas, la plantilla y las sedes ayudan a priorizar dónde probar tecnología. Para un grupo, la oportunidad está en encontrar una fricción común a varias unidades, no en digitalizar por igual todo el censo.
Antes de presentar una solución, observa si los picos de demanda son previsibles, cómo llega la comanda a barra o cocina y cuánto tiempo dedica el personal a tareas automatizables. La herramienta debe resolver una necesidad concreta y ser compatible con la operación existente. Esa combinación, más que la categoría del local, permite identificar a los grupos con mayor encaje comercial.
Cómo dar el siguiente paso con los datos
Un grupo puede convertir el mapa en una decisión si pasa de contar establecimientos a calificar oportunidades. Antes de tratar un territorio como mercado, comprueba si los locales están efectivamente abiertos, si pertenecen a una marca con varias unidades y si hay horas punta en las que las colas o la falta de personal afecten el servicio. Añade el tipo de municipio y la rotación esperada para distinguir una zona turística o urbana de una operación más dispersa.
También importa el sistema que el grupo ya utiliza. Si el TPV funciona, cambiarlo no debería ser un requisito para explorar pedidos digitales o autoservicio. El análisis de clientes en restauración puede ayudar a pensar qué información operativa y de comportamiento conviene observar al evaluar un piloto.
Empezar por una necesidad visible
Para un grupo de 4 a 20 locales, una prueba razonable empieza en una unidad con volumen y un problema observable, no en toda la cadena a la vez. Puede centrarse en una carta QR o un kiosco, y evaluar si el pedido llega directamente a barra o cocina, si el pago cierra el ticket y si el equipo deja de depender de procesos manuales para controlar la operación.
La decisión no consiste en predecir si crecerá el número nacional de bares. Consiste en averiguar si una herramienta mejora el flujo de trabajo de un local concreto y si el resultado puede replicarse en el resto del grupo. No se cuentan todas las puertas de una calle para elegir dónde abrir otro mostrador; se observa dónde espera la gente.
Foodlus reúne kiosco de autoservicio con hardware, software, instalación y pago, y permite añadir pedido por QR, servicio en mesa, click and collect y fidelización sin sustituir el TPV existente. Si gestionas un grupo de restauración y quieres evaluar qué formato encaja con tus colas, tus locales activos y tu operación, visita Foodlus y plantea un piloto en el establecimiento con mayor volumen.
Haz crecer tu negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización. Reserva tu demo hoy mismo.


Políticas
Haz crecer tu
negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización.
Reserva tu demo hoy mismo.
Haz crecer tu negocio ahora
Descubre cómo Foodlus puede optimizar tus pedidos, pagos y fidelización. Reserva tu demo hoy mismo.
